21/10/2026
เมื่อเราต้องการขอสินเชื่อ สิ่งสำคัญที่สถาบันการเงินใช้พิจารณาคือเครดิตสกอริ่ง ซึ่งเป็นตัวชี้วัดสุขภาพทางการเงินของเรา หลายคนอาจสงสัยว่าคะแนนนี้มาจากไหน มีผลต่อการอนุมัติอย่างไร และเราสามารถตรวจสอบ Credit Score ได้ด้วยวิธีใดบ้าง บทความนี้มีคำตอบที่ชัดเจนและเข้าใจง่ายมาฝากกัน
เครดิตสกอริ่ง คืออะไร
เครดิตสกอริ่ง คือ คะแนนที่ได้จากการนำข้อมูลพฤติกรรมการชำระหนี้ของเราในอดีตมาประมวลผลทางสถิติ เพื่อประเมินความน่าจะเป็นที่ลูกหนี้จะสามารถชำระหนี้คืนได้ตามกำหนด สถาบันการเงินจะใช้ Credit Score เป็นหนึ่งในเกณฑ์ประกอบการตัดสินใจอนุมัติสินเชื่อหรือกำหนดวงเงิน หากเรามีคะแนนสูง โอกาสที่จะได้รับการอนุมัติก็จะมีมากขึ้นตามไปด้วย ทำให้การรักษาประวัติการชำระเงินให้ดีจึงเป็นเรื่องที่สำคัญมากสำหรับเราทุกคน
ระดับคะแนนเครดิต
ระดับคะแนนเครดิตจะถูกแบ่งออกเป็นช่วงคะแนนและเกรดต่าง ๆ เพื่อให้ง่ายต่อการประเมินความเสี่ยง โดยปกติ Credit Score จะสะท้อนถึงพฤติกรรมการใช้จ่ายและการชำระหนี้ของเรา หากคะแนนอยู่ในระดับที่สูง สถาบันการเงินจะมองว่าเรามีความน่าเชื่อถือและมีความเสี่ยงต่ำในการผิดนัดชำระหนี้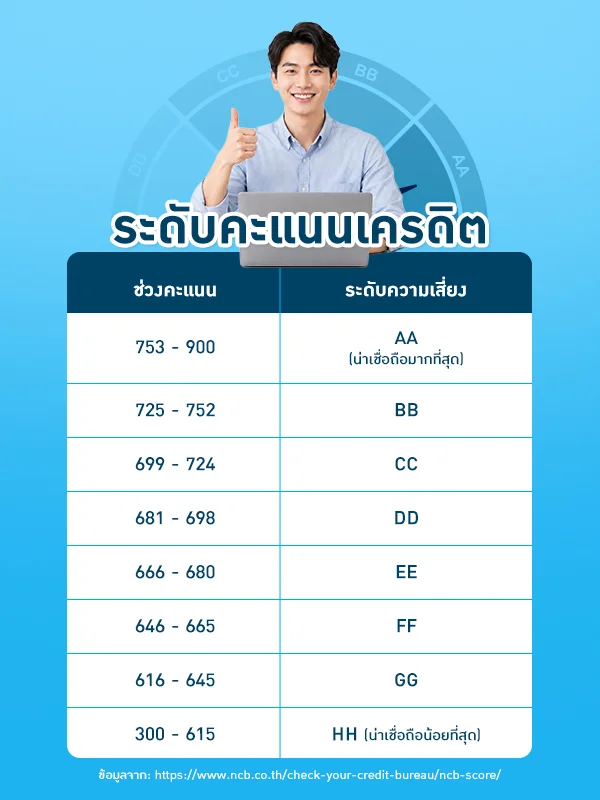
วิธีอ่านเครดิตสกอริ่ง
วิธีอ่านค่าเครดิตสกอริ่งจะแสดงผลเป็นความน่าจะเป็นในการชำระหนี้คืนโดยแสดงค่าเต็ม 10,000 ตัวอย่างเช่น หากระบบแสดงค่า ODD 2000:8000 จะอ่านว่า จากการสุ่มตัวอย่างทางวิธีสถิติ จำนวน 10,000 คน พบว่าในอีก 12 เดือนข้างหน้า จะมีลูกหนี้จำนวน 2,000 คน ที่มีโอกาสที่จะชำระหนี้คืนได้ และอีก 8,000 คน มีโอกาสที่จะผิดนัดชำระหนี้ ซึ่งข้อมูลนี้ช่วยให้เห็นแนวโน้มความเสี่ยงทางการเงินของเราได้อย่างชัดเจน
ปัจจัยที่มีผลต่อเครดิตสกอริ่ง
การคำนวณ Credit Score ไม่ได้มาจากแค่การจ่ายตรงเวลาเท่านั้น แต่ยังมีปัจจัยเชิงลึกอีกหลายด้านที่นำมาประมวลผลร่วมกัน เพื่อให้ได้เครดิตสกอริ่งที่มีความแม่นยำสูงสุด ซึ่งปัจจัยหลักที่ส่งผลต่อคะแนนของเราสามารถแบ่งออกได้ดังนี้
- Utilization Pattern ยอดหนี้คงเหลือ / ยอดวงเงินที่ใช้ เปรียบเทียบกับวงเงินสินเชื่อ
- Debt Burden ยอดหนี้คงเหลือ / ยอดวงเงินที่ใช้ รวมแต่ละประเภทสินเชื่อ
- Recent Credit จำนวนบัญชีที่เพิ่งเปิด แต่ละประเภทสินเชื่อ
- Severity and Recency of Delinquency จำนวนเงินคงค้างล่าสุด
- Depth of Credit ความยาว (ระยะเวลา) ของประวัติสินเชื่อตามแต่ละประเภทสินเชื่อ
- Thickness of Credit with good repayment จำนวนบัญชีที่มีประวัติการชำระเงินที่ดี
- Available Credit ความยาว (ระยะเวลา) ของบัญชีสินเชื่อที่มี
- Enquiry Activity ความถี่การสมัครสินเชื่อใหม่
ช่องทางตรวจเครดิตบูโรและเครดิตสกอริ่งด้วยตัวเอง
ในยุคดิจิทัลการเช็กเครดิตสกอริ่งและประวัติค้างชำระของเราไม่ใช่เรื่องยุ่งยากอีกต่อไป เราสามารถเข้าถึงรายงานข้อมูลเครดิตได้อย่างรวดเร็วและปลอดภัยผ่านช่องทางต่าง ๆ ที่เปิดให้บริการ ทั้งระบบออนไลน์และจุดบริการสาธารณะ เพื่อตรวจสอบ Credit Score ของเราได้ตามความสะดวกดังนี้
เช็กผ่านแอปธนาคาร
เราสามารถตรวจเครดิตสกอริ่งได้สะดวกผ่านแอปพลิเคชันบนสมาร์ตโฟน โดยแอป KKP Mobile (ธนาคารเกียรตินาคินภัทร) จะได้รับข้อมูลได้ทันที ส่วนแอป Krungthai NEXT (ธนาคารกรุงไทย) และ MyMo (ธนาคารออมสิน) จะได้รับรายงานภายใน 24 ชั่วโมง (เป็นไปตามเงื่อนไขที่เครดิตบูโรกำหนด) และสำหรับแอป ttb touch (ธนาคารทีทีบี) จะได้รับรายงานภายใน 3 วันทำการ
ตรวจผ่านตู้คีออส
สำหรับใครที่สะดวกเดินทาง การตรวจ Credit Score ผ่านตู้คีออส (Kiosk) ตามสถานีรถไฟฟ้าหรือจุดให้บริการต่าง ๆ เป็นอีกหนึ่งทางเลือกที่รวดเร็ว เพียงใช้บัตรประชาชนของตัวเราเองเสียบเข้าเครื่อง ทำตามขั้นตอนบนหน้าจอ แล้วเลือกรับรายงานเครดิตสกอริ่งทางอีเมล ซึ่งระบบจะทำการจัดส่งไฟล์ข้อมูลให้รับรายงานทางอีเมลได้ทันที
ศูนย์บริการเครดิตบูโร
หากเราต้องการเอกสารฉบับจริงและรับคำปรึกษาเพิ่มเติม การเดินทางไปที่ศูนย์บริการเครดิตบูโรโดยตรงถือเป็นทางเลือกที่ดีที่สุด เพียงนำบัตรประชาชนตัวจริงไปยื่นคำร้องกับเจ้าหน้าที่ตามเคาน์เตอร์บริการสาขาต่าง ๆ เราสามารถรับรายงานเครดิตสกอริ่งแบบรอรับได้เลย ภายใน 15 นาที
บัตรกดเงินสด Umay+ ตัวช่วยเสริมสภาพคล่องทางการเงิน
เมื่อเราตรวจสอบ Credit Score และมีประวัติการเงินที่ดี การมองหาตัวช่วยทางการเงินที่เชื่อถือได้อย่าง บัตรกดเงินสด Umay+ จะช่วยเพิ่มความอุ่นใจให้กับเราในยามฉุกเฉิน ยูเมะพลัสคิดดอกเบี้ยแบบลดต้นลดดอกจากยอดที่เบิกถอนใช้งานจริง และหากไม่ได้เบิกใช้ก็ไม่เสียดอกเบี้ย อีกทั้งยังไม่มีค่าธรรมเนียมถือบัตรรายปีอีกด้วยเป็นสินเชื่อหมุนเวียนที่ช่วยให้เราบริหารจัดการสภาพคล่องได้อย่างมีประสิทธิภาพและตอบโจทย์ทุกความจำเป็นในชีวิต
FAQ คำถามที่พบบ่อยเกี่ยวกับเครดิตสกอริ่ง
หลายคนยังมีข้อสงสัยและเกิดความสับสนเกี่ยวกับระบบเครดิตสกอริ่ง การทำความเข้าใจประเด็นเหล่านี้จะช่วยให้เราดูแล Credit Score ของตัวเองได้อย่างถูกวิธี เราจึงรวบรวมคำถามที่พบบ่อยพร้อมคำตอบที่ชัดเจนมาให้ได้ทำความเข้าใจกันเพิ่มเติม
เครดิตสกอริ่งกับเครดิตบูโรเหมือนกันไหม
เครดิตบูโรคือศูนย์รวมประวัติการชำระหนี้ของเราทั้งหมด ในขณะที่เครดิตสกอริ่งคือคะแนนที่ถูกนำข้อมูลจากเครดิตบูโรมาประมวลผลทางสถิติ เพื่อสรุปเป็นตัวเลขให้สถาบันการเงินดูว่าเรามีโอกาสชำระหนี้ได้มากน้อยเพียงใด ทั้งสองอย่างจึงมีความเกี่ยวข้องกันแต่ไม่ใช่สิ่งเดียวกัน
เช็กเครดิตบ่อย ๆ ทำให้คะแนนลดหรือเปล่า
การที่เราเช็กเครดิตสกอริ่งหรือประวัติเครดิตของตัวเองด้วยตัวเอง ไม่ว่าจะเป็นช่องทางใดก็ตาม จะไม่มีผลทำให้ Credit Score ลดลงอย่างแน่นอน การตรวจสอบประวัติตัวเองเป็นสิ่งที่ดีเพราะช่วยให้เรารู้สถานะการเงิน แต่การขอสินเชื่อใหม่ถี่ ๆ ต่างหากที่อาจกระทบคะแนน
ถ้ามีหนี้ค้างชำระจะกระทบคะแนนนานแค่ไหน
ข้อมูลประวัติการชำระหนี้ทั้งดีและล่าช้าจะแสดงอยู่ในระบบเครดิตบูโรเป็นเวลา 3 ปี (36 เดือน) หากเรามีหนี้ค้างชำระเครดิตสกอริ่งของเราจะลดลง แต่เมื่อเรากลับมาชำระตามปกติและเคลียร์ยอดหนี้เก่าได้ คะแนนก็จะค่อย ๆ ปรับตัวดีขึ้นตามประวัติการชำระรอบใหม่
การทำความเข้าใจเครดิตสกอริ่งและหมั่นตรวจสอบ Credit Score ของตัวเองอยู่เสมอ จะช่วยให้เราประเมินสถานะทางการเงินและวางแผนขอสินเชื่อในอนาคตได้อย่างมั่นใจ เมื่อเรารักษาประวัติชำระหนี้ให้ดี การเข้าถึงแหล่งเงินทุนก็จะเป็นเรื่องง่ายขึ้น สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง ง่าย ๆ เพียง 3 ขั้นตอน 1. เตรียมเอกสารการสมัคร (บัตรประชาชนตัวจริง, สลิปเงินเดือน) 2. กรอกข้อมูล และอัปโหลดเอกสาร 3. ยืนยันตัวตนรูปแบบ NDID และยังอนุมัติวงเงินสูงสุด 1 ล้านบาท วงเงินสูงสุด 5 เท่า ของรายได้* (*ขึ้นอยู่กับการพิจารณาของบริษัทฯ วงเงินสูงสุดไม่เกิน 1 ล้านบาท)
อัตราดอกเบี้ย 19.8% - 25% ต่อปี, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)