20/10/2026
การขอสินเชื่อจากสถาบันการเงินเป็นเรื่องที่ต้องมีการเตรียมตัวอย่างดี สิ่งหนึ่งที่ธนาคารใช้ประเมินความสามารถในการชำระหนี้คือ รายการเดินบัญชีธนาคารหรือสเตทเม้นท์ ซึ่งสะท้อนถึงพฤติกรรมทางการเงิน ความมั่นคงของรายได้ และความน่าเชื่อถือ การเข้าใจเกณฑ์ที่ธนาคารใช้พิจารณาจะช่วยให้เราเตรียมพร้อมและเพิ่มโอกาสในการผ่านการอนุมัติได้ง่ายขึ้น
สเตทเม้นคืออะไร สำคัญต่อการสมัครสินเชื่ออย่างไร
หลายคนสงสัยว่าสเตทเม้นท์คืออะไร สำคัญต่อการสมัครสินเชื่ออย่างไร โดยบันทึกรายการเข้าออกของเงินในบัญชีธนาคารมีความสำคัญอย่างยิ่งในการสมัครสินเชื่อ เพราะเป็นหลักฐานที่แสดงให้ธนาคารเห็นว่าเรามีรายรับที่แน่นอน มีวินัยทางการเงิน และมีความสามารถเพียงพอที่จะจ่ายเงินคืนตามกำหนดโดยไม่เกิดปัญหาหนี้เสียในอนาคต
สเตทเม้นแบบไหนช่วยเพิ่มโอกาสอนุมัติ
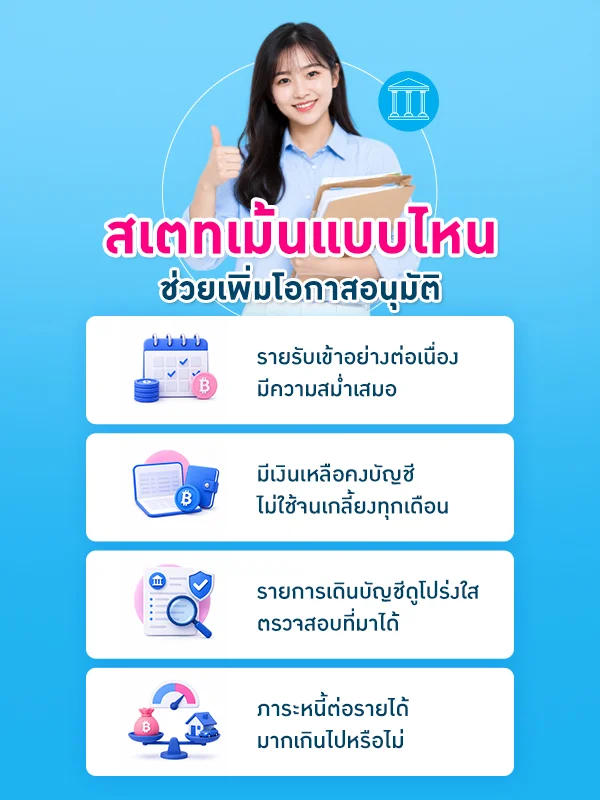
การเตรียมบัญชีธนาคารให้พร้อมเป็นสิ่งสำคัญที่ทำให้ฝ่ายอนุมัติเชื่อมั่น หลายคนมักตั้งคำถามว่าต้องทำสเตทเม้นแบบไหนถึงจะผ่านเกณฑ์ โดยพื้นฐานแล้วธนาคารจะเน้นประเมินความมั่นคงและความสม่ำเสมอของกระแสเงินสดเป็นหลัก ซึ่งหากเรามีการเดินบัญชีที่ดีตามลักษณะดังต่อไปนี้ก็จะช่วยเพิ่มโอกาสในการอนุมัติได้
รายรับเข้าอย่างต่อเนื่อง มีความสม่ำเสมอ
สิ่งแรกที่ธนาคารมองหาคือความถี่และระยะเวลาของเงินที่โอนเข้าบัญชี รายได้ควรจะเข้ามาในวันเวลาที่แน่นอนทุกเดือน เช่น เงินเดือน หรือรายได้จากการค้าขายที่โอนเข้าเป็นประจำ การมีกระแสเงินสดไหลเวียนอย่างต่อเนื่องแสดงถึงอาชีพการงานที่มั่นคงและแหล่งที่มาของรายได้ที่ชัดเจน ทำให้ธนาคารมั่นใจได้ว่าเราจะมีเงินมาผ่อนชำระงวดสินเชื่อตามสัญญาอย่างสม่ำเสมอโดยไม่ขาดตอน
มีเงินเหลือคงบัญชี ไม่ใช้จนเกลี้ยงทุกเดือน
พฤติกรรมการใช้เงินเป็นสิ่งสำคัญที่สะท้อนผ่านยอดเงินคงเหลือในแต่ละสิ้นเดือน หากรายรับเข้ามาแล้วถูกถอนออกไปใช้จนหมดเกลี้ยงหรือเหลือศูนย์บาททุกครั้ง ธนาคารอาจประเมินว่าเรามีสภาพคล่องต่ำและมีความเสี่ยงทางการเงิน ดังนั้นการบริหารจัดการให้มีเงินเหลือติดบัญชีไว้ในสัดส่วนที่เหมาะสม จะแสดงถึงการมีวินัยทางการเงินที่ดีและมีความสามารถในการรองรับภาระหนี้ก้อนใหม่ที่จะเกิดขึ้น
รายการเดินบัญชีดูโปร่งใส ตรวจสอบที่มาได้
ธนาคารจะตรวจสอบความโปร่งใสของเงินที่ไหลเวียนในบัญชีเป็นหลัก รายการเดินบัญชีที่ดีต้องไม่มีเงินก้อนใหญ่โอนเข้ามาลอย ๆ โดยไม่มีเหตุผลอันควร หรือมีธุรกรรมที่ดูผิดปกติ การฝากเงินหรือมีรายได้เข้ามาควรสอดคล้องกับเอกสารประกอบอาชีพ เช่น หนังสือรับรองเงินเดือน หรือสัญญารับเหมา เพื่อให้ธนาคารสามารถตรวจสอบที่มาของรายได้อย่างชัดเจนและเกิดความเชี่ยวชาญในการประเมินความเสี่ยง
ภาระหนี้ต่อรายได้มากเกินไปหรือไม่
นอกเหนือจากรายรับแล้ว ธนาคารยังนำรายจ่ายประจำและภาระหนี้ที่มีอยู่เดิมมาคำนวณสัดส่วนหนี้สินต่อรายได้ หรือ DTI หากในบัญชีมีรายการหักยอดเงินเพื่อชำระงวดสินเชื่ออื่น ๆ หรือบัตรเครดิตเป็นจำนวนมาก จนเหลือสัดส่วนเงินสำหรับใช้จ่ายน้อยเกินไป ธนาคารอาจมองว่าความสามารถในการแบกรับหนี้ก้อนใหม่ลดลง การรักษาภาระหนี้ให้อยู่ในเกณฑ์ต่ำจึงช่วยเพิ่มโอกาสอนุมัติได้ดี
สเตทเม้นแบบไหน เสี่ยงถูกปฏิเสธสินเชื่อ
ในทางตรงกันข้ามหากรายการเดินบัญชีของเรามีลักษณะที่แสดงถึงความไม่มั่นคงทางการเงิน ธนาคารก็อาจปฏิเสธการให้สินเชื่อได้ทันทีเนื่องจากความเสี่ยงที่สูงเกินไป เราจึงจำเป็นต้องตรวจสอบและหลีกเลี่ยงพฤติกรรมการเดินบัญชีในรูปแบบที่อาจสร้างความไม่น่าเชื่อถือ เพื่อป้องกันไม่ให้ส่งผลกระทบต่อการพิจารณาผลอนุมัติวงเงิน
เงินเข้าบัญชีไม่แน่นอน เดี๋ยวมีเดี๋ยวหาย
ลักษณะบัญชีที่เงินเข้าไม่สม่ำเสมอ เดือนนี้มีเงินก้อนใหญ่เข้า แต่เดือนถัดไปไม่มีเงินเคลื่อนไหวเลย หรือทิ้งช่วงนานเกินไป มักจะเกิดขึ้นกับผู้ประกอบอาชีพอิสระที่ขาดการวางแผนเดินบัญชี พฤติกรรมแบบนี้ทำให้ธนาคารประเมินรายได้เฉลี่ยได้ยาก และมองว่ารายได้ของเราไม่มีความเสถียรเพียงพอที่จะชำระหนี้ผูกพันระยะยาว ส่งผลให้คะแนนความน่าเชื่อถือลดลงและเสี่ยงต่อการถูกปฏิเสธสินเชื่อได้ง่าย
เงินเข้าแล้วถอนออกทันทีจนยอดเหลือศูนย์
เมื่อมีรายได้โอนเข้ามาในบัญชีแล้ว มีการถอนเงินหรือโอนออกไปบัญชีอื่นทันทีในวันเดียวกันจนยอดคงเหลือกลายเป็นศูนย์บาทอยู่เป็นประจำ เหตุการณ์นี้ทำให้ธนาคารมองว่าบัญชีนี้เป็นเพียงทางผ่านของเงิน ไม่ได้มีการหมุนเวียนจริง หรือเราอาจมีปัญหาขาดสภาพคล่องอย่างรุนแรงจนไม่สามารถเก็บรักษาเงินไว้ได้ ซึ่งเป็นสัญญาณอันตรายในการพิจารณาสินเชื่อ
มีรายการธุรกรรมผิดปกติ หรือไม่สามารถอธิบายที่มาได้
การมีเงินก้อนโตโอนเข้ามาในบัญชีก่อนวันยื่นขอสินเชื่อไม่กี่วัน หรือที่เรียกว่าการแต่งบัญชี เป็นสิ่งที่ธนาคารจับตามองและตรวจสอบอย่างเข้มงวด หากรายการดังกล่าวไม่มีเอกสารหลักฐานยืนยันที่มาของเงินอย่างถูกต้อง หรือมีประวัติการโอนเงินเข้าออกสลับกันไปมาในปริมาณที่สูงผิดปกติ ธนาคารจะมองว่ามีความไม่โปร่งใสและเลือกที่จะปฏิเสธสินเชื่อเพื่อป้องกันความเสี่ยงทันที
Umay+ ตัวช่วยเสริมสภาพคล่อง วงเงินพร้อมใช้
สำหรับผู้ที่ต้องการเสริมสภาพคล่องทางการเงินแต่ยังกังวลเรื่องการเตรียมบัญชีธนาคาร การเลือกสมัครสินเชื่อหมุนเวียนที่มีเงื่อนไขยืดหยุ่นถือเป็นทางเลือกที่ดี ยูเมะพลัสพร้อมเป็นตัวช่วยให้เราเข้าถึงวงเงินสำรองเพื่อนำไปใช้จ่ายในยามจำเป็น ด้วยขั้นตอนการพิจารณาที่เป็นธรรม และคำนึงถึงความสามารถในการชำระคืน ช่วยให้การวางแผนทางการเงินของเราเป็นไปอย่างราบรื่น
FAQ คำถามที่พบบ่อยเกี่ยวกับสเตทเม้นและการขอสินเชื่อ
ข้อสงสัยเกี่ยวกับการยื่นเอกสารทางการเงินเป็นสิ่งที่พบได้บ่อย เราได้รวบรวมคำถามสำคัญที่พบบ่อยพร้อมคำอธิบาย เพื่อช่วยลดความกังวลและทำให้เราสามารถเตรียมตัวยื่นหลักฐานรายการเดินบัญชีได้อย่างถูกต้อง แม่นยำ และตรงตามเกณฑ์พิจารณาของสถาบันการเงินมากที่สุด
ธนาคารดูสเตทเม้นย้อนหลังนานกี่เดือน
โดยทั่วไปธนาคารจะขอเอกสารย้อนหลัง 6 เดือน สำหรับผู้มีรายได้ประจำ เพื่อดูความเสถียรของเงินเดือน แต่สำหรับผู้ประกอบธุรกิจส่วนตัวหรือฟรีแลนซ์ อาจต้องยื่นย้อนหลัง 12 เดือน เพื่อให้เห็นภาพรวมของรอบธุรกิจและกระแสเงินสดหมุนเวียนในระยะยาวที่ชัดเจนขึ้น
ใช้บัญชีหลายธนาคาร ควรยื่นบัญชีไหนดี
ควรเลือกยื่นบัญชีที่มีเงินเข้าสม่ำเสมอที่สุด มีรายการเคลื่อนไหวต่อเนื่อง และมีเงินเหลือคงบัญชีในระดับที่ดี หากรายได้แยกกระจายอยู่หลายธนาคาร เราสามารถยื่นรวมกันหลายบัญชีได้ เพื่อแสดงให้ธนาคารเห็นภาพรวมของรายได้ทั้งหมดที่เราได้รับจริงในแต่ละเดือน
เงินเข้าบัญชีทุกวัน แต่ไม่สม่ำเสมอ ขอสินเชื่อได้ไหม
สามารถขอสินเชื่อได้ โดยธนาคารจะนำยอดเงินเข้าทั้งหมดมาคำนวณ หาค่าเฉลี่ยรายได้ต่อเดือน สิ่งสำคัญคือเราต้องยื่นเอกสารอื่นประกอบ เช่น บัญชีรายรับรายจ่าย หรือใบเสร็จจากการซื้อขายสินค้า เพื่อพิสูจน์แหล่งที่มาของเงินและสร้างความมั่นใจให้กับธนาคารเพิ่มเติม
รายการเดินบัญชีเป็นสิ่งสะท้อนวินัยทางการเงินที่ธนาคารให้ความสำคัญอย่างมาก การเตรียมความพร้อมโดยให้เงินเข้าสม่ำเสมอและมีเงินเหลือติดบัญชีจะช่วยเพิ่มโอกาสอนุมัติได้จริง แต่หากเราต้องการความสะดวกและรวดเร็วในการเสริมสภาพคล่อง การมีบัตรกดเงินสดสำรองไว้ใช้งานในยามฉุกเฉินถือเป็นทางเลือกที่ตอบโจทย์
สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง ง่าย ๆ เพียง 3 ขั้นตอน 1. เตรียมเอกสารการสมัคร (บัตรประชาชน, สลิปเงินเดือน) แต่ถ้าหากไม่มีสลิปเงินเดือน ก็สามารถใช้บัญชีธนาคารที่แสดงเงินเดือนย้อนหลัง 6 เดือน ทดแทนได้ 2. กรอกข้อมูล และอัปโหลดเอกสาร และ 3. ยืนยันตัวตนรูปแบบ NDID อีกทั้งยังอนุมัติวงเงินสูงสุดถึง 1 ล้านบาท วงเงินสูงสุด 5 เท่า ของรายได้* (*ขึ้นอยู่กับการพิจารณาของบริษัทฯ วงเงินสูงสุดไม่เกิน 1 ล้านบาท) ดังนั้น นอกจากการดูแลรายการเดินบัญชีให้มีความสม่ำเสมอแล้ว การเลือกเครื่องมือทางการเงินที่เหมาะสมกับความสามารถในการชำระคืน ก็เป็นอีกหนึ่งปัจจัยสำคัญที่ช่วยให้เราบริหารจัดการเงินได้อย่างมีประสิทธิภาพ และเตรียมความพร้อมสำหรับทุกเป้าหมายทางการเงินในอนาคต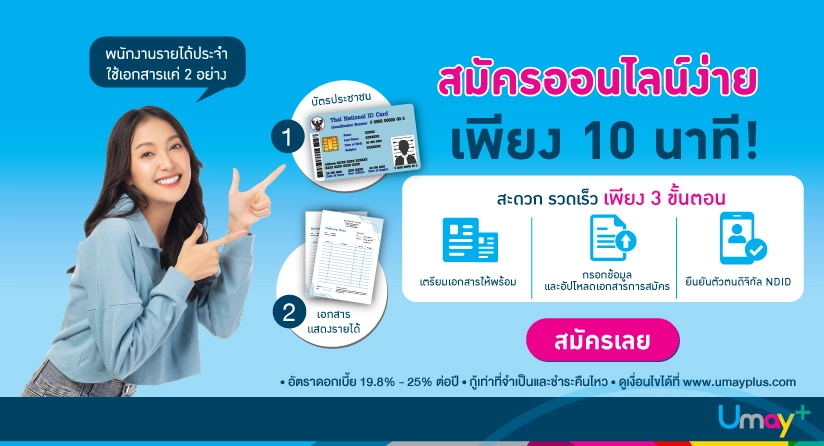
อัตราดอกเบี้ย 19.8% - 25% ต่อปี, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)