19/10/2026
เมื่อต้องการซื้อสินค้าราคาสูง หลายคนมักเกิดคำถามว่าบัตรกดเงินสดใช้ผ่อนสินค้าได้ไหม และหากนำมาเปรียบเทียบกันระหว่างบัตรสองประเภทนี้ แบบใดจะตอบโจทย์การใช้งานมากกว่ากัน บทความนี้ จะพาเราไปเจาะลึกรายละเอียดเพื่อให้ตัดสินใจเลือกใช้ได้อย่างคุ้มค่าและเหมาะสมกับสถานการณ์ทางการเงินมากที่สุด
เปรียบเทียบการผ่อนสินค้าผ่านบัตรกดเงินสดและบัตรเครดิต
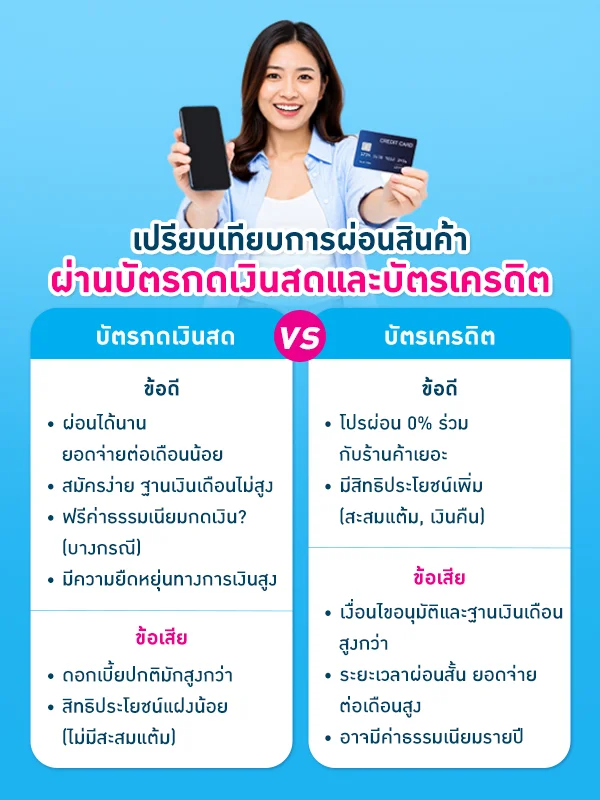
การเลือกใช้บัตรแต่ละประเภทมีข้อกำหนดและสิทธิประโยชน์ที่แตกต่างกันไป ไม่ว่าจะเป็นการซื้อของใช้ทั่วไป จ่ายค่าบริการ หรือแม้กระทั่งการเติมน้ำมัน เราจึงควรศึกษาจุดเด่นและจุดด้อยของบัตรทั้งสองแบบเพื่อวางแผนการเงินให้สอดคล้องกับรายได้และพฤติกรรมการใช้จ่ายในชีวิตประจำวันอย่างแท้จริง
บัตรกดเงินสด
หลายคนอาจสงสัยว่าบัตรกดเงินสดผ่อนของได้ไหม ต้องบอกว่าบัตรกดเงินสดสามารถผ่อนขอได้และเป็นที่นิยมอย่างมาก โดยบัตรกดเงินสดถูกออกแบบมาเพื่อเสริมสภาพคล่องทางการเงิน มีความโดดเด่นในเรื่องของการเข้าถึงแหล่งเงินทุนที่ง่ายและรวดเร็ว ตอบโจทย์ผู้ที่ต้องการซื้อสินค้าชิ้นใหญ่โดยไม่ต้องจ่ายเงินก้อนในครั้งเดียว
ข้อดี
สำหรับข้อดีของการใช้บัตรประเภทนี้ มีหลายปัจจัยที่ทำให้ผู้ใช้งานรู้สึกคุ้มค่า โดยบัตรประเภทนี้มอบอิสระในการชำระเงินที่มากกว่า ตอบสนองความต้องการของผู้ที่มีรายได้ประจำแต่ไม่อยากรับภาระหนักเกินไปในแต่ละเดือน
- ผ่อนได้นาน ยอดจ่ายต่อเดือนน้อย สามารถเลือกแบ่งชำระได้นานหลายเดือน ทำให้ภาระการจ่ายเงินต่องวดลดลงอย่างเห็นได้ชัด ช่วยให้สภาพคล่องในแต่ละเดือนไม่สะดุด
- สมัครง่าย ฐานเงินเดือนไม่สูง เกณฑ์การอนุมัติมักเปิดกว้างกว่า ทำให้ผู้เริ่มต้นทำงานหรือมีรายได้ไม่มากก็สามารถมีบัตรไว้ใช้งานเพื่อเสริมสภาพคล่องได้
- ฟรีค่าธรรมเนียมกดเงิน (บางกรณี) สถาบันการเงินหลายแห่งยกเว้นค่าธรรมเนียมเมื่อทำการเบิกถอนเงินสดจากตู้เอทีเอ็ม ช่วยประหยัดค่าใช้จ่ายส่วนนี้ไปได้
- มีความยืดหยุ่นทางการเงินสูง สามารถเลือกจ่ายขั้นต่ำ จ่ายมากกว่าขั้นต่ำ หรือจ่ายเต็มจำนวนได้ตามความพร้อมทางการเงินในแต่ละช่วงเวลา
ข้อเสีย
แม้จะมีข้อดีแต่การใช้งานก็มีข้อจำกัดที่ควรพิจารณาให้รอบคอบ เพื่อป้องกันไม่ให้เกิดปัญหาหนี้สินพอกพูนในอนาคต เราควรทำความเข้าใจจุดอ่อนของการผ่อนสินค้าด้วยบัตรประเภทนี้ เพื่อให้บริหารจัดการเงินได้อย่างมีประสิทธิภาพสูงสุด
- ดอกเบี้ยปกติมักสูงกว่า อัตราดอกเบี้ยจากการเบิกถอนเงินสดหรือการผ่อนชำระบางรายการ มักจะสูงกว่าเมื่อเทียบกับสินเชื่อประเภทอื่นหากไม่มีโปรโมชัน
- สิทธิประโยชน์แฝงน้อย (ไม่มีสะสมแต้ม) มักไม่มีระบบคะแนนสะสม แลกของรางวัล หรือเครดิตเงินคืนกลับมาให้ผู้ใช้งานเหมือนบัตรประเภทอื่น
บัตรเครดิต
ได้รับความนิยมสำหรับผู้ที่มีฐานรายได้เข้าเกณฑ์ บัตรประเภทนี้ช่วยให้เราซื้อสินค้าล่วงหน้าได้ และมาพร้อมกับสิทธิพิเศษช่วงโปรโมชัน
ข้อดี
เมื่อเราต้องการบัตรเครดิตผ่อนของชิ้นใหญ่ การใช้บัตรประเภทนี้มักให้ผลตอบแทนกลับมาในรูปแบบต่าง ๆ
- โปรผ่อน 0% ร่วมกับร้านค้าเยอะ มักมีพันธมิตรร้านค้าจำนวนมากที่ร่วมรายการแบ่งชำระโดยไม่คิดดอกเบี้ย ทำให้เราซื้อสินค้าในราคาเดิมโดยไม่ต้องจ่ายเงินก้อน
- มีสิทธิประโยชน์เพิ่ม (สะสมแต้ม, เงินคืน) ทุกการใช้จ่ายสามารถเปลี่ยนเป็นคะแนนเพื่อแลกส่วนลดพิเศษ หรือรับเครดิตเงินคืนกลับเข้าบัญชีได้ตามเงื่อนไขของบัตร
ข้อเสีย
แม้จะเต็มไปด้วยสิทธิพิเศษ แต่การสมัครและการใช้งานก็มีเงื่อนไขที่เข้มงวดกว่า เราต้องเตรียมพร้อมรับมือกับค่าใช้จ่ายแฝงหรือข้อกำหนดที่อาจทำให้เกิดภาระเพิ่มขึ้นหากไม่วางแผนการชำระเงินให้ดีก่อนตัดสินใจใช้งาน
- เงื่อนไขอนุมัติและฐานเงินเดือนสูงกว่า สถาบันการเงินต้องการหลักฐานรายได้ที่มั่นคงและเกณฑ์ขั้นต่ำที่สูงกว่า ทำให้ผู้ที่มีรายได้น้อยอาจไม่ผ่านการอนุมัติ
- ระยะเวลาผ่อนสั้น ยอดจ่ายต่อเดือนสูง โปรโมชันปลอดดอกเบี้ยมักจำกัดระยะเวลา ทำให้ต้องจ่ายคืนต่อเดือนในอัตราที่สูงกว่าปกติ
- อาจมีค่าธรรมเนียมรายปี บัตรบางใบเรียกเก็บค่าบริการรายปีในอัตราที่สูง หากมียอดใช้จ่ายสะสมไม่ถึงเกณฑ์ที่สถาบันการเงินกำหนดไว้
สิ่งที่ต้องระวังก่อนตัดสินใจผ่อนสินค้า
ก่อนจะตัดสินใจสร้างภาระผูกพัน ไม่ว่าจะเป็นการใช้บัตรกดเงินสดผ่อนโทรศัพท์หรือบัตรเครดิตผ่อนโทรศัพท์ เราต้องประเมินสถานการณ์ทางการเงินของตนเองอย่างถี่ถ้วน การละเลยข้อควรระวังเหล่านี้อาจนำไปสู่ปัญหาหนี้เสียที่ส่งผลกระทบระยะยาวต่อความมั่นคงทางการเงินของเรา
อย่าผ่อนหลายรายการพร้อมกันเกินกำลัง
การสร้างภาระผูกพันทางการเงินพร้อมกันหลายรายการเป็นความเสี่ยงที่ควรหลีกเลี่ยง เมื่อรายจ่ายต่อเดือนรวมกันสูงเกินกว่าเปอร์เซ็นต์รายรับที่สามารถรับไหว จะทำให้สภาพคล่องทางการเงินของเราลดลงอย่างรวดเร็ว ส่งผลให้ไม่มีเงินสำรองสำหรับใช้จ่ายในยามฉุกเฉิน เราจึงควรประเมินกำลังความสามารถในการจ่ายคืนในแต่ละเดือนอย่างเคร่งครัด ซื้อเฉพาะสิ่งที่จำเป็น และรอให้หนี้ก้อนเดิมหมดก่อนเริ่มสร้างหนี้ก้อนใหม่
ชำระล่าช้าเสี่ยงดอกเบี้ยเพิ่มและเสียเครดิต
การผิดนัดชำระหนี้เป็นอันตรายอย่างยิ่งต่อสุขภาพทางการเงิน ไม่ว่าจะลืมจ่ายหรือหมุนเงินไม่ทัน สถาบันการเงินจะทำการคิดดอกเบี้ยปรับในอัตราที่สูงขึ้นทันที นอกจากนี้ ประวัติการชำระเงินที่ล่าช้าจะถูกบันทึกไว้ในระบบข้อมูลเครดิตแห่งชาติ ซึ่งจะส่งผลเสียอย่างรุนแรงเมื่อเรามีความจำเป็นต้องขอสินเชื่ออื่นในอนาคต เช่น การกู้ซื้อบ้านหรือรถยนต์ ดังนั้นควรตั้งเตือนการจ่ายเงินให้ตรงกำหนดทุกครั้ง
ระวังใช้วงเงินจนเต็มโดยไม่วางแผน
การมีวงเงินเหลือไม่ได้หมายความว่าเราต้องใช้จนหมด หลายคนมักรูดซื้อสินค้าหรือเบิกถอนเงินสดจนเต็มเพดานที่ได้รับอนุมัติโดยขาดการวางแผนล่วงหน้า พฤติกรรมนี้ก่อให้เกิดความตึงเครียดทางการเงินในระยะยาว เพราะต้องแบกรับภาระการจ่ายคืนที่หนักหน่วง เราควรเหลือวงเงินไว้สำหรับสถานการณ์ที่จำเป็นหรือเหตุการณ์ฉุกเฉินที่ไม่คาดฝัน เพื่อรักษาความยืดหยุ่นทางการเงินและป้องกันปัญหาหนี้ล้นพ้นตัว
อ่านรายละเอียดโปรโมชันให้ครบก่อนสมัคร
โปรโมชันที่ดึงดูดใจมักมาพร้อมเงื่อนไขซ่อนเร้นเสมอ เราต้องศึกษาเงื่อนไขอย่างละเอียดก่อนทำรายการ โดยเฉพาะเรื่องบัตรกดเงินสดใช้ผ่อนสินค้าได้ไหมและดอกเบี้ยที่จะเกิดขึ้นหากทำผิดเงื่อนไข บางโปรโมชันอาจให้ผ่อนศูนย์เปอร์เซ็นต์ในระยะเวลาสั้น ๆ หลังจากนั้นจะปรับเป็นอัตราดอกเบี้ยปกติที่สูงมาก การไม่อ่านข้อตกลงให้ถี่ถ้วนอาจทำให้เราต้องจ่ายแพงกว่ามูลค่าสินค้าจริงหลายเท่าตัว
FAQ คำถามที่พบบ่อยเกี่ยวกับการผ่อนสินค้าผ่านบัตร
เมื่อพูดถึงเรื่องการเงิน มักมีข้อสงสัยตามมาเสมอ โดยเฉพาะประเด็นที่ว่าบัตรกดเงินสดผ่อนสินค้าได้ไหม ซึ่งเป็นสิ่งที่หลายคนอยากรู้ชัดเจน เราได้รวบรวมคำถามที่ผู้คนมักสับสนมาตอบข้อข้องใจ เพื่อให้ทุกคนใช้งานบัตรได้อย่างมั่นใจและไร้กังวลมากยิ่งขึ้น
ผ่อนสินค้าแล้วกระทบเครดิตบูโรหรือไม่
การซื้อสินค้าแบบแบ่งชำระจะถูกบันทึกในระบบประวัติเครดิต หากเราชำระตรงตามกำหนดเวลาทุกงวด ประวัติของเราก็จะดีและมีความน่าเชื่อถือในสายตาสถาบันการเงิน แต่หากผิดนัดชำระหรือค้างค่างวด ข้อมูลเชิงลบก็จะถูกบันทึกและส่งผลเสียต่อการขอสินเชื่อในอนาคตทันที
หากจ่ายขั้นต่ำทุกเดือนจะมีผลเสียอะไรไหม
การชำระเพียงยอดขั้นต่ำตามที่เรียกเก็บจะทำให้ภาระหนี้ของเรายืดเยื้อออกไป สถาบันการเงินจะนำเงินต้นที่เหลือไปคำนวณดอกเบี้ย เนื่องจากตามกฎหมายแล้วไม่สามารถคำนวณดอกเบี้ย แบบทบต้นทบดอกได้ ทำให้เราเสียเงินในส่วนของดอกเบี้ยเพิ่มขึ้นอย่างมาก ทางที่ดีควรพยายามจ่ายให้มากกว่ายอดขั้นต่ำเพื่อลดต้นลดดอกและปิดหนี้ให้เร็วที่สุด
บัตรกดเงินสดกับบัตรเครดิตแบบไหนผ่อนถูกกว่า
หากเป็นโปรโมชันพิเศษแบบปลอดดอกเบี้ย บัตรเครดิตมักมีข้อเสนอร่วมกับร้านค้ามากกว่า ทำให้ต้นทุนการซื้อสินค้าถูกกว่า แต่หากต้องการระยะเวลาชำระที่ยาวนานเพื่อลดยอดจ่ายต่อเดือน บัตรประเภทกดเงินสดจะตอบโจทย์กว่า ทั้งนี้ความถูกแพงจะขึ้นอยู่กับโปรโมชันและเงื่อนไข ณ ขณะนั้นเป็นหลัก
การเลือกว่าบัตรประเภทใดคุ้มค่ากว่ากันขึ้นอยู่กับเป้าหมายทางการเงินและฐานรายได้ของเรา สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง ง่ายใน 10 นาที สมัครแล้วใช้ได้ยาว ๆ ไม่มีค่าธรรมเนียมรายปี ไม่กดไม่ใช้ไม่เสียดอกเบี้ย และหากสงสัยว่ายูเมะพลัสผ่อนของที่ไหนได้บ้าง สามารถผ่อนชำระสินค้าได้ที่ห้างสรรพสินค้าชั้นนำ และร้านค้าที่ร่วมรายการ หรือ เลือกผ่อนผ่านช่องทาง Umay+ Application เพียง 4 ขั้นตอน 1. เข้าสู่ระบบ Umay+ Application เลือกเมนูสินเชื่อผ่อนชำระ 2. ยืนยันตัวตน 3. เลือกสินค้าและโปรโมชันที่สนใจ 4. เจ้าหน้าที่ตรวจสอบข้อมูล และรอรับสินค้ากลับบ้านได้เลย ช่วยเพิ่มความคล่องตัวในการเลือกซื้อสินค้าและวางแผนการเงินให้เหมาะสมกับตัวเอง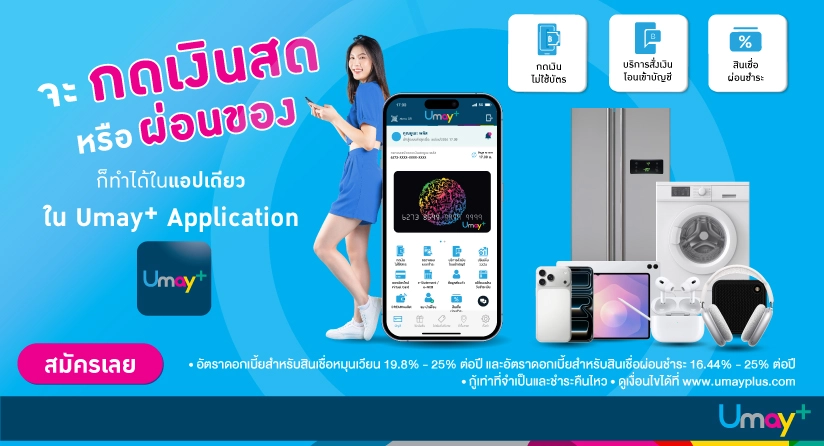
*อัตราดอกเบี้ย 19.8% - 25% ต่อปี และอัตราดอกเบี้ยสำหรับสินเชื่อผ่อนชำระ 16.44% - 25% ต่อปี ขึ้นอยู่กับโปรโมชันในแต่ละช่วงเวลา, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)