22/10/2026
หลายคนกังวลเรื่องการขอสินเชื่อเพราะกลัวติดประวัติทางการเงินที่ไม่ดี และมักเกิดคำถามว่าบูโรกับแบล็คลิสต่างกันอย่างไร ความจริงแล้วทั้งสองสิ่งนี้มีความหมายและส่งผลต่อการอนุมัติแตกต่างกันอย่างสิ้นเชิง การทำความเข้าใจข้อมูลที่ถูกต้องจึงเป็นสิ่งสำคัญที่จะช่วยให้เตรียมความพร้อมก่อนยื่นกู้ได้อย่างมั่นใจ
เครดิตบูโรกับแบล็คลิสต่างกันอย่างไร
สิ่งสำคัญอันดับแรกคือการปูพื้นฐานความเข้าใจเกี่ยวกับคำศัพท์ทางการเงินที่ได้ยินกันบ่อย ๆ เพื่อให้เห็นภาพรวมที่ชัดเจนยิ่งขึ้น ว่าแท้จริงแล้วเครดิตบูโรกับแบล็คลิสต่างกันอย่างไร เพื่ิอเข้าใจให้ชัดก่อนขอสินเชื่อ
เครดิตบูโร (NCB) คืออะไร
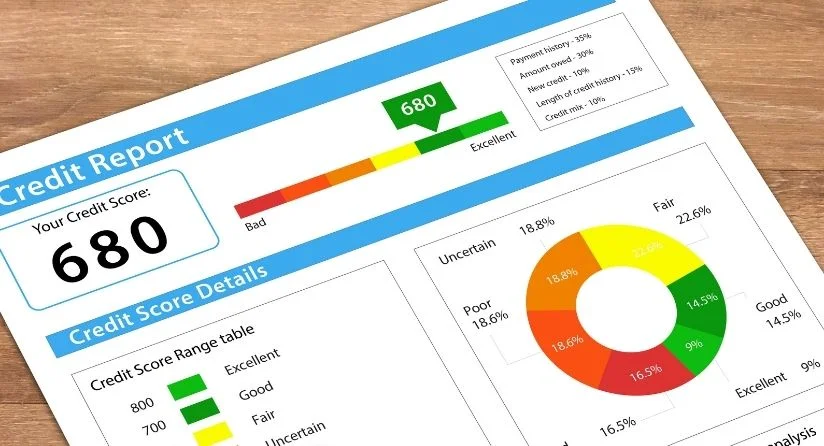
เครดิตบูโร หรือ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) คือองค์กรที่ทำหน้าที่รวบรวมและจัดเก็บข้อมูลประวัติการขอสินเชื่อและการชำระหนี้ของบุคคลธรรมดาและนิติบุคคลจากสถาบันการเงินต่าง ๆ ข้อมูลเหล่านี้จะถูกรวบรวมเป็นรายงานข้อมูลเครดิต ซึ่งสถาบันการเงินจะใช้เป็นส่วนหนึ่งในการประกอบการพิจารณาอนุมัติสินเชื่อ ดังนั้น เครดิตบูโรจึงเปรียบเสมือนสมุดพกที่บันทึกพฤติกรรมทางการเงินของเรา ทั้งประวัติการจ่ายตรงเวลาและการค้างชำระ เพื่อประเมินความสามารถในการชำระหนี้ในอนาคต
แบล็กลิสต์ (Blacklist) คืออะไร
คำว่า แบล็กลิสต์ (Blacklist) ในความเป็นจริงแล้วทางเครดิตบูโรไม่ได้มีการจัดทำบัญชีดำหรือขึ้นบัญชีแบล็กลิสต์ใครแต่อย่างใด เป็นเพียงคำเรียกติดปากที่คนทั่วไปใช้สื่อถึงการมีประวัติการค้างชำระหนี้เกินกำหนดที่ปรากฏในรายงานข้อมูลเครดิต เมื่อสถาบันการเงินเห็นประวัติการค้างชำระที่ยาวนาน จึงมักปฏิเสธการให้สินเชื่อเพื่อป้องกันความเสี่ยง ทำให้หลายคนพยายามหาวิธีล้างเครดิตบูโรเพื่อให้ประวัติกลับมาปกติ
เช็กสุขภาพการเงินผ่านรหัสสถานะเครดิตบูโร
การตรวจสอบข้อมูลเครดิตของตนเองเป็นขั้นตอนสำคัญในการประเมินสุขภาพทางการเงิน โดยในรายงานเครดิตบูโรจะมีตัวเลขรหัสสถานะบัญชีที่บ่งบอกถึงพฤติกรรมการชำระหนี้ในแต่ละบัญชีสินเชื่อ ซึ่งรหัสเหล่านี้จะช่วยให้เรารู้ว่าสถานะปัจจุบันเป็นอย่างไร และต้องเตรียมตัวรับมือแบบไหน
- 01 หรือ 010 : ปกติ
- 11 หรือ 011 : ปิดบัญชี
- 12 หรือ 012 : พักชำระหนี้ตามนโยบายของสมาชิก
- 13 หรือ 013 : พักชำระหนี้ตามนโยบายของรัฐ
- 14 หรือ 014 : พักชำระหนี้เกษตรกรตามนโยบายของรัฐ
- 20 หรือ 020 : หนี้ค้างชำระเกิน 90 วัน
- 21 หรือ 021 : หนี้ค้างชำระเกิน 90 วัน เนื่องจากลูกหนี้ได้รับผลกระทบจากสถานการณ์ที่ไม่ปกติ
- 30 หรือ 030 : อยู่ในกระบวนทางกฎหมาย
- 31 หรือ 031 : อยู่ระหว่างชำระหนี้ตามคำพิพากษาตามยอม
- 32 หรือ 032 : ศาลพิพากษายกฟ้องเนื่องจากขาดอายุความหรือเหตุอื่น เว้นแต่ยกฟ้องเนื่องจากความเป็นหนี้มิได้อยู่จริง
- 33 หรือ 033 : ปิดบัญชีเนื่องจากตัดหนี้สูญ
- 40 หรือ 040 : อยู่ระหว่างชำระสินเชื่อปิดบัญชี
- 42 หรือ 042 : โอนหรือขายหนี้ที่ไม่เป็นสถานะบัญชีปกติ
- 43 หรือ 043 : โอนหรือขายหนี้ และชำระหนี้เสร็จสิ้น
- 44 หรือ 044 : โอนหรือขายหนี้ที่เป็นสถานะบัญชีปกติ
ประวัติเครดิตบูโรเสียเกิดจากสาเหตุอะไร
การมีประวัติเครดิตบูโรไม่ราบรื่น มักเกิดจากพฤติกรรมทางการเงินที่ขาดการวางแผนอย่างเป็นระบบ ซึ่งข้อมูลเหล่านี้จะสะท้อนความสามารถในการบริหารจัดการหนี้สินของเราโดยตรง หากเราทราบถึงต้นตอที่แท้จริงที่ทำให้สถานะทางการเงินสะดุด ก็จะช่วยให้เราสามารถเตรียมความพร้อมเพื่อปรับปรุงพฤติกรรมทางการเงินได้อย่างตรงจุดและมีประสิทธิภาพมากยิ่งขึ้น
ชำระหนี้ล่าช้าหรือผิดนัดชำระ
การผิดนัดชำระเงินคืนตามกำหนดเวลา หรือการจ่ายหนี้ล่าช้ากว่าวันที่ระบุไว้ในสัญญา ถือเป็นสาเหตุหลักที่ส่งผลเสียต่อข้อมูลเครดิตอย่างรุนแรง เพราะสถาบันการเงินจะมองว่าลูกหนี้ขาดวินัยทางการเงิน หรือเริ่มมีปัญหาสภาพคล่องอย่างหนัก จนไม่สามารถรักษาข้อตกลงได้ ซึ่งการผิดนัดชำระบ่อย ๆ จะทำให้ความน่าเชื่อถือลดลงอย่างรวดเร็ว และกลายเป็นอุปสรรคสำคัญในการทำธุรกรรมอื่น ๆ ในอนาคต
มียอดค้างชำระต่อเนื่อง
เมื่อมีการปล่อยให้ยอดหนี้ค้างชำระสะสมเป็นเวลานานติดต่อกัน โดยไม่มีการติดต่อขอชำระหรือเพิกเฉยต่อการทวงถาม ข้อมูลการค้างชำระนี้จะถูกบันทึกในระบบเพิ่มขึ้นเรื่อย ๆ ในแต่ละเดือน ยิ่งปล่อยไว้นานเท่าใด ยอดเงินต้นและดอกเบี้ยก็จะยิ่งพอกพูน ส่งผลให้สถานะเครดิตแสดงความเสี่ยงที่สูงมาก ซึ่งเป็นสัญญาณเตือนที่สถาบันการเงินใช้พิจารณาถึงความเสี่ยงในการผิดนัดชำระหนี้ในอนาคต
ปรับโครงสร้างหนี้หรืออยู่ระหว่างการติดตามหนี้
การที่ลูกหนี้ไม่สามารถชำระหนี้ได้ตามเงื่อนไขเดิม จนต้องเข้าสู่กระบวนการเจรจาปรับโครงสร้างหนี้ หรืออยู่ในขั้นตอนที่เจ้าหนี้ต้องติดตามทวงถามหนี้สินอย่างจริงจัง แม้ว่าการปรับโครงสร้างหนี้จะเป็นทางออกที่ดีในการลดภาระ แต่ในรายงานข้อมูลเครดิตจะแสดงสถานะว่ามีการเปลี่ยนแปลงเงื่อนไขสัญญาเดิม ซึ่งแสดงถึงสัญญาณเตือนว่าผู้กู้เคยประสบปัญหาการชำระหนี้มากก่อนหน้านี้แล้ว
มีหนี้หลายบัญชีจนกระทบความสามารถในการชำระ
การเปิดบัตรเครดิตหรือขอสินเชื่อจากหลายสถาบันการเงินพร้อมกันในเวลาสั้น ๆ ทำให้เกิดภาระหนี้สะสมที่สูงเกินกว่าสัดส่วนรายได้ต่อเดือน เมื่อรายจ่ายในการผ่อนชำระรวมกันพุ่งสูงขึ้น ย่อมส่งผลกระทบโดยตรงต่อสภาพคล่องทางการเงิน ทำให้ความสามารถในการชำระหนี้ลดลง และเพิ่มความเสี่ยงที่จะเกิดการผิดนัดชำระหนี้ในวงกว้าง ซึ่งสถาบันการเงินจะมองว่าเป็นพฤติกรรมที่เสี่ยงต่อการเกิดหนี้เสียได้ง่าย
หากมีประวัติเครดิตบูโรเสียจะเกิดผลกระทบอย่างไร
เมื่อข้อมูลเครดิตสะท้อนภาพพฤติกรรมการค้างชำระเงินอย่างชัดเจน ย่อมส่งผลกระทบเป็นลูกโซ่ต่อการดำเนินชีวิตและการทำธุรกรรมทางการเงินอย่างหลีกเลี่ยงไม่ได้ ซึ่งผลลัพธ์ที่ตามมามักจะสร้างข้อจำกัดครั้งใหญ่ในการสร้างโอกาสทางธุรกิจหรือการจัดหาที่อยู่อาศัย โดยผลกระทบสำคัญที่อาจจะต้องเผชิญในระยะยาวมีรายละเอียดดังต่อไปนี้
ขอสินเชื่อได้ยากขึ้น
สถาบันการเงินใช้ข้อมูลเครดิตเป็นหลักฐานชิ้นสำคัญในการประเมินความเสี่ยงก่อนอนุมัติเงินกู้ หากพบว่ามีประวัติค้างชำระบ่อยครั้ง สถาบันการเงินส่วนใหญ่อาจมีการเรียกขอเอกสารเพิ่มเติมมากขึ้น เช่น เอกสารแสดงที่มาของรายได้ หลักฐานยืนยันการเคลียร์ยอดค้างชำระเดิม หรืออาจต้องใช้หลักทรัพย์และบุคคลค้ำประกันเพิ่มเติม เพื่อนำมาประกอบการพิจารณาอย่างถี่ถ้วน ซึ่งทำให้ขั้นตอนการอนุมัติมีความยุ่งยากและใช้เวลานานขึ้นกว่าเดิมครับ
กระทบการวางแผนทางการเงินในอนาคต
ประวัติทางการเงินที่ไม่ราบรื่นจะเป็นอุปสรรคชิ้นโตในการสร้างเนื้อสร้างตัว ไม่ว่าจะเป็นการขอสินเชื่อเพื่อซื้อบ้าน ซื้อรถ หรือการกู้เงินเพื่อมาลงทุนขยายธุรกิจในฝัน แผนการทุกอย่างอาจต้องหยุดชะงักลงเนื่องจากไม่สามารถเข้าถึงแหล่งเงินทุนในระบบได้ ทำให้เสียโอกาสเติบโตทางหน้าที่การงานและการเงิน และต้องใช้เวลานานขึ้นกว่าจะสามารถสร้างรากฐานชีวิตที่มั่นคงตามที่ตั้งเป้าหมายไว้
ตัวช่วยเสริมสภาพคล่องยามฉุกเฉินอุ่นใจไปกับบัตรกดเงินสดยูเมะพลัส
ในยามที่สถานการณ์ทางการเงินตึงเครียดหรือเกิดเหตุไม่คาดฝัน หลังจากที่เราแก้ประวัติเครดิตแล้วต้องการแหล่งเงินทุนสำรองไว้ใช้จ่าย การมีบัตรกดเงินสดสแตนด์บายไว้จะช่วยเพิ่มความอุ่นใจได้ไม่น้อย ยูเมะพลัสเป็นหนึ่งในทางเลือกที่ตอบโจทย์ความต้องการสภาพคล่องฉุกเฉิน คิดดอกเบี้ยแบบลดต้นลดดอก และหากไม่ได้กดเงินออกมาใช้ก็จะไม่เสียดอกเบี้ยใด ๆ แถมไม่มีค่าธรรมเนียมถือบัตรรายปีอีกด้วย จึงเป็นตัวช่วยบริหารจัดการเงินสดหมุนเวียนที่ยืดหยุ่น
FAQ คำถามที่พบบ่อยเกี่ยวกับประวัติเครดิตบูโร
เรื่องของข้อมูลเครดิตมักมีข้อสงสัยมากมายที่หลายคนยังไม่ค่อยแน่ใจและต้องการความกระจ่างชัด เราได้รวบรวมคำถามที่พบบ่อยเกี่ยวกับการจัดการประวัติทางการเงินและการขอสินเชื่อ มาไขข้อข้องใจให้ทราบกัน เพื่อเป็นแนวทางในการปฏิบัติตัวและวางแผนการเงินได้อย่างถูกต้องและมั่นใจมากยิ่งขึ้น
ต้องรอนานแค่ไหน ประวัติเสียในเครดิตบูโรถึงจะหายไป?
ตามปกติระบบเครดิตบูโรจะจัดเก็บข้อมูลสินเชื่อย้อนหลังเป็นเวลา 3 ปี หากเราชำระหนี้จนครบและปิดบัญชีแล้ว รวมถึงไม่มีการใช้งานเครดิตนั้นอีก ข้อมูลประวัติการชำระเงินเก่า ๆ จะถูกดันออกไปทีละเดือน เมื่อเวลาผ่านไปจนครบ 36 เดือน หรือ 3 ปีเต็ม ประวัติข้อมูลเดิมเหล่านั้นก็จะถูกลบออกจากระบบรายงานไปโดยปริยาย
ถ้าติดเครดิตบูโรอยู่จะสามารถสมัครบัตรกดเงินสดหรือขอสินเชื่อได้ไหม?
การมีสถานะค้างชำระในปัจจุบันมักเป็นข้อจำกัดหลักในการพิจารณาอนุมัติสินเชื่อ สถาบันการเงินส่วนใหญ่จะชะลอการอนุมัติออกไปก่อน ดังนั้น หากต้องการขอสินเชื่อเราควรจัดการเคลียร์ภาระหนี้เดิมที่ค้างอยู่ให้เรียบร้อย และรอให้สถานะบัญชีกลับมาเป็นปกติก่อน จึงจะมีโอกาสได้รับการพิจารณาอนุมัติสูงขึ้น
หากปิดหนี้หมดแล้ว สถานะในบูโรจะเปลี่ยนทันทีเลยไหม?
ข้อมูลในระบบเครดิตบูโรจะไม่ได้อัปเดตแบบเรียลไทม์ทันทีในวันที่เราไปจ่ายเงินชำระหนี้จนหมด โดยปกติสถาบันการเงินหรือสมาชิกของเครดิตบูโรจะมีรอบการส่งข้อมูลให้ศูนย์ข้อมูลเครดิตแห่งชาติเดือนละ 1 ครั้ง ซึ่งอาจต้องใช้เวลาประมาณ 30 วัน หรือในรอบเดือนถัดไป สถานะในรายงานเครดิตถึงจะเปลี่ยนเป็นรหัสที่ระบุว่าปิดบัญชีเรียบร้อยแล้ว
การรับมือกับปัญหาหนี้ค้างชำระไม่ใช่ทางตันเสมอไป เพียงเรามีวินัย ตั้งใจจริงที่จะเข้าไปตรวจสอบและแก้ไข ข้อมูลทางการเงินก็จะกลับมาดูดีได้อีกครั้ง แม้จะไม่มีสูตรลัดในการล้างประวัติเครดิตบูโร แต่ความสม่ำเสมอในการจ่ายหนี้จะเป็นกุญแจสำคัญ เมื่อสถานะทางการเงินกลับมาปกติและต้องการตัวช่วยยามฉุกเฉิน ยูเมะพลัสพร้อมเคียงข้างทุกความต้องการ สมัครง่าย สะดวก ไม่ต้องไปสาขา สมัครออนไลน์เพียง 10 นาที ใช้เอกสารการสมัครแค่ 2 อย่างคือ บัตรประชาชน กับ สลิปเงินเดือน อนุมัติวงเงินสูงสุด 1 ล้านบาท วงเงินสูงสุด 5 เท่า ของรายได้* (*ขึ้นอยู่กับการพิจารณาของบริษัทฯ วงเงินสูงสุดไม่เกิน 1 ล้านบาท) ช่วยเพิ่มความสะดวกและความคล่องตัวในการบริหารการเงินให้พร้อมรับมือทุกสถานการณ์ได้อย่างมั่นใจ สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง
อัตราดอกเบี้ย 19.8% - 25% ต่อปี, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)