14/09/2026
การมีบ้านเป็นของตัวเองถือเป็นเป้าหมายสำคัญในชีวิต แต่ก่อนจะตัดสินใจสร้างภาระผูกพันระยะยาว สิ่งแรกที่ต้องประเมินอย่างรอบคอบคือการรู้ว่าฐานรายได้ในปัจจุบันของเรานั้นควรผ่อนบ้านเดือนละเท่าไหร่ เพื่อไม่ให้กระทบกับสภาพคล่องทางการเงิน การวางแผนอย่างรัดกุมจะช่วยให้เราเลือกซื้อที่อยู่อาศัยได้อย่างสบายใจและไม่ตึงมือจนเกินไป
เงินเดือนเท่านี้ต้องผ่อนบ้านเดือนละเท่าไหร่
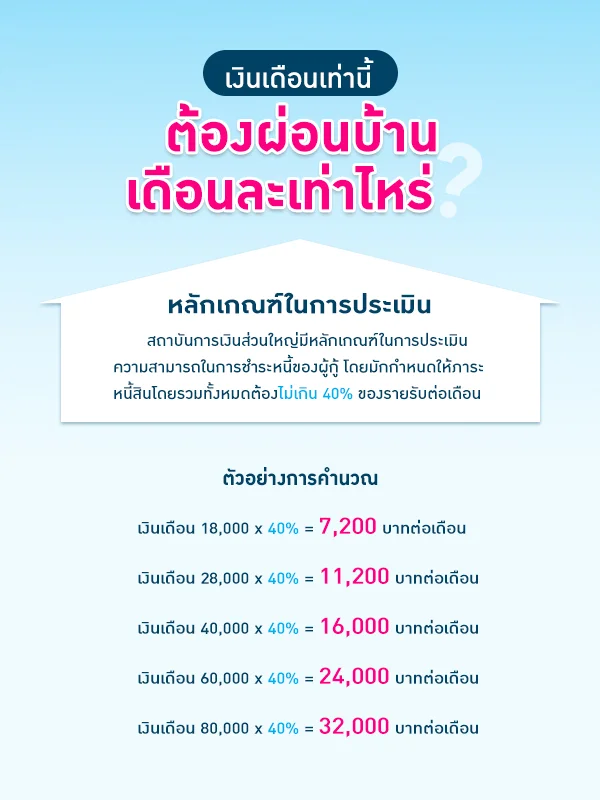
สถาบันการเงินส่วนใหญ่มีหลักเกณฑ์ในการประเมินความสามารถในการชำระหนี้ของผู้กู้ โดยมักกำหนดให้ภาระหนี้สินโดยรวมทั้งหมดต้องไม่เกิน 40% ของรายรับต่อเดือน เพื่อเป็นการสำรองสภาพคล่องไว้สำหรับค่าใช้จ่ายในชีวิตประจำวัน หากอยากทราบว่ารายได้ของเราจะสามารถผ่อนบ้านเดือนละเท่าไหร่ ลองมาดูตัวอย่างการคำนวณจากฐานเงินเดือนที่หลากหลายดังนี้
- เงินเดือน 18,000 x 40% = 7,200 บาทต่อเดือน
- เงินเดือน 28,000 x 40% = 11,200 บาทต่อเดือน
- เงินเดือน 40,000 x 40% = 16,000 บาทต่อเดือน
- เงินเดือน 60,000 x 40% = 24,000 บาทต่อเดือน
- เงินเดือน 80,000 x 40% = 32,000 บาทต่อเดือน
บ้าน 2 ล้าน ผ่อนเดือนละประมาณเท่าไหร่
สำหรับข้อสงสัยที่ว่าบ้าน 2 ล้าน ผ่อนเดือนละประมาณเท่าไหร่นั้น หากนำมาประเมินร่วมกับอัตราดอกเบี้ยเฉลี่ยตลอดอายุสัญญา ซึ่งมักจะตกอยู่ที่ราว 5.5% - 7% ต่อปี การกู้ซื้อบ้าน 2 ล้าน ผ่อน 30 ปี เดือนละจะมียอดชำระอยู่ที่ประมาณ 11,000 - 13,500 บาท ทั้งนี้ยอดค่างวดดังกล่าวเป็นเพียงการประมาณการเบื้องต้นเท่านั้น ตัวเลขจริงจะผันแปรไปตามโครงสร้างการคิดดอกเบี้ยของสถาบันการเงินแต่ละแห่ง รวมถึงแคมเปญส่งเสริมการขายในช่วงเวลานั้น
ผ่อนบ้าน 30 ปี
เพื่อให้เห็นภาพรวมของภาระหนี้ในระยะยาวได้อย่างชัดเจนยิ่งขึ้น เราสามารถใช้ข้อมูลเบื้องต้นในการผ่อนบ้าน 30 ปี ด้านล่างนี้เพื่อประกอบการตัดสินใจ ซึ่งเป็นการประมาณการยอดชำระต่อเดือนและฐานรายได้ขั้นต่ำ โดยใช้สมมติฐานการขอสินเชื่อเต็มวงเงิน 100% โดยไม่มีการวางเงินดาวน์ และใช้อัตราดอกเบี้ยเฉลี่ยที่ 5.5% ต่อปี
- ราคาบ้าน 1,500,000 บาท ระยะเวลาผ่อน 30 ปี ยอดผ่อน/เดือน (โดยประมาณ) 8,600 บาท เงินเดือนขั้นต่ำ 21,500 บาท
- ราคาบ้าน 2,000,000 บาท ระยะเวลาผ่อน 30 ปี ยอดผ่อน/เดือน (โดยประมาณ) 11,400 บาท เงินเดือนขั้นต่ำ 28,500 บาท
- ราคาบ้าน 3,000,000 บาท ระยะเวลาผ่อน 30 ปี ยอดผ่อน/เดือน (โดยประมาณ) 17,100 บาท เงินเดือนขั้นต่ำ 43,000 บาท
- ราคาบ้าน 5,000,000 บาท ระยะเวลาผ่อน 30 ปี ยอดผ่อน/เดือน (โดยประมาณ) 28,500 บาท เงินเดือนขั้นต่ำ 71,500 บาท
- ราคาบ้าน 10,000,000 บาท ระยะเวลาผ่อน 30 ปี ยอดผ่อน/เดือน (โดยประมาณ) 57,000 บาท เงินเดือนขั้นต่ำ 142,500 บาท
ปัจจัยที่ทำให้ค่างวดบ้านแต่ละคนไม่เท่ากัน
แม้จะขอกู้ซื้ออสังหาริมทรัพย์ในระดับราคาที่ใกล้เคียงกัน แต่ยอดชำระรายเดือนของแต่ละบุคคลมักมีความแตกต่างกันออกไป เนื่องจากมีองค์ประกอบหลายส่วนที่เข้ามาเกี่ยวข้องกับการคำนวณสินเชื่อ ซึ่งปัจจัยหลักที่ส่งผลให้ภาระค่างวดของคนเราไม่เท่ากัน ประกอบไปด้วยรายละเอียดสำคัญดังนี้
- ราคาบ้าน เป็นตัวแปรพื้นฐานที่สุด หากตัดสินใจเลือกซื้อที่อยู่อาศัยในระดับราคาสูง ยอดการผ่อนชำระในแต่ละเดือนก็จะปรับตัวสูงขึ้นตามไปด้วย
- เงินดาวน์ เงินก้อนแรกที่นำมาจ่ายล่วงหน้า ยิ่งมีการเตรียมงบส่วนนี้ไว้มาก ยอดจัดสินเชื่อที่จะขอกู้ก็จะน้อยลง ทำให้ค่างวดเบาบางลง ปกติสถาบันการเงินมักแนะนำให้เตรียมส่วนนี้ไว้ประมาณ 10-20%
- อัตราดอกเบี้ย ต้นทุนทางการเงินที่เป็นตัวแปรสำคัญ หากสามารถหาอัตราดอกเบี้ยที่ต่ำได้ก็จะช่วยประหยัดเงินไปได้มาก เพราะส่วนต่างดอกเบี้ยเพียงเล็กน้อยเมื่อคิดแบบทบต้นตลอดสัญญาก็จะกลายเป็นเม็ดเงินจำนวนมหาศาล
- ระยะเวลาการผ่อน จำนวนปีที่ตกลงชำระหนี้ มีให้เลือกตั้งแต่ 15 ไปจนถึง 40 ปี การเลือกผ่อนระยะยาวจะช่วยลดยอดชำระรายเดือนให้ถูกลง แต่อาจต้องแลกมากับยอดดอกเบี้ยสะสมโดยรวมที่เพิ่มสูงขึ้น
ค่าใช้จ่ายอื่น ๆ ที่ต้องเตรียม
นอกเหนือจากการเตรียมเงินสำหรับผ่อนชำระค่างวดในแต่ละเดือนแล้ว การเป็นเจ้าของบ้านยังมีรายจ่ายแฝงอื่นๆ ที่ต้องรับผิดชอบอีกมาก โดยเฉพาะในขั้นตอนการโอนกรรมสิทธิ์และการบำรุงรักษาระยะยาว เราจึงควรสำรองเงินก้อนเผื่อไว้สำหรับจัดการกับค่าธรรมเนียมเหล่านี้
- ค่าจดจำนอง ปกติคิดเป็น 1% ของวงเงินสินเชื่อที่ได้รับอนุมัติ แต่ปัจจุบันมีมาตรการรัฐลดค่าจดจำนองเหลือเพียง 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท (มีผลถึง 30 มิ.ย. 2570)
- ค่าธรรมเนียมการโอน ปกติจัดเก็บอยู่ที่ 2% ของราคาประเมินทรัพย์สิน แต่ปัจจุบันมีมาตรการลดค่าโอนเหลือเพียง 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท (มีผลถึง 30 มิ.ย. 2570)
- ค่าอากรแสตมป์ จัดเก็บในอัตรา 0.5% ของราคาซื้อขายจริงหรือราคาประเมิน (เลือกใช้ราคาที่สูงกว่า)
- ค่าประเมินราคา มีค่าใช้จ่ายเริ่มต้นตั้งแต่ประมาณ 2,000-5,000 บาท โดยต้องจ่ายให้แก่สถาบันการเงินที่ยื่นขอกู้
- ค่าประกันอัคคีภัย เป็นหลักประกันความเสี่ยงที่กฎหมายและสถาบันการเงินบังคับให้ผู้กู้ต้องดำเนินการทำไว้
- ค่าส่วนกลางรายปี เงินทุนสำหรับการดูแลรักษาสิ่งอำนวยความสะดวกภายในโครงการ ซึ่งต้องชำระให้แก่นิติบุคคลเป็นประจำ
การวางแผนผ่อนบ้านไม่ให้กระทบค่าใช้จ่ายในชีวิตประจำวัน
ในมุมมองของ Umay+ การบริหารจัดการเงินเพื่อไม่ให้ภาระหนี้บ้านส่งผลกระทบต่อค่าใช้จ่ายในชีวิตประจำวัน ควรเริ่มต้นจากการจัดทำงบประมาณรายรับรายจ่ายอย่างรัดกุม เพื่อแบ่งสัดส่วนเงินสำหรับจ่ายค่างวดและเงินออมสำรองฉุกเฉินอย่างชัดเจน การควบคุมรายจ่ายฟุ่มเฟือยควบคู่ไปกับการหารายได้เสริมจะช่วยให้สภาพคล่องดีขึ้น และหากมีเงินก้อนพิเศษเข้ามาในบางช่วงเวลา การนำเงินส่วนนั้นไปโปะบ้านก็จะเป็นเทคนิคสำคัญที่ช่วยลดเงินต้นและประหยัดดอกเบี้ยในระยะยาวได้อย่างมีประสิทธิภาพ
FAQ คำถามที่พบบ่อยเกี่ยวกับการผ่อนบ้าน
สำหรับผู้ที่กำลังเตรียมตัวขอกู้ซื้อบ้าน มักจะมีข้อสงสัยต่าง ๆ เกิดขึ้นมากมายเกี่ยวกับการจัดการหนี้สินและแนวทางแก้ไขปัญหาหากเกิดเหตุฉุกเฉินทางการเงิน เรารวบรวมประเด็นคำถามที่หลายคนให้ความสนใจ พร้อมทั้งคำแนะนำเบื้องต้นเพื่อเป็นแนวทางในการรับมือดังนี้
ถ้ามีหนี้อยู่แล้ว จะยังกู้บ้านได้ไหม
แม้จะมีภาระหนี้สินเดิมอยู่ก็ยังสามารถยื่นขอกู้ซื้อบ้านได้ แต่สถาบันการเงินจะนำยอดผ่อนชำระทั้งหมดมาคำนวณรวมกัน ซึ่งต้องไม่เกินสัดส่วนที่กำหนดไว้ที่ประมาณ 40% ของรายได้ หากหนี้เดิมมีค่างวดสูง อาจทำให้วงเงินกู้บ้านที่ได้รับอนุมัติลดลง หรือจำเป็นต้องทำการปิดหนี้เดิมบางส่วนก่อนยื่นกู้
หากผ่อนบ้านไม่ไหว มีวิธีแก้ไขอย่างไรบ้าง
หากเริ่มรู้สึกว่ารายได้ไม่พอจ่ายค่างวด ควรรีบเข้าไปเจรจากับสถาบันการเงินทันทีเพื่อขอประนอมหนี้ ซึ่งสามารถทำได้หลายวิธี เช่น ขอขยายระยะเวลาการผ่อนชำระออกไป ขอลดอัตราดอกเบี้ยชั่วคราว หรือขอพักชำระหนี้เงินต้น เพื่อช่วยลดภาระรายจ่ายต่อเดือนลงให้เราสามารถประคองสภาพคล่องต่อไปได้
หากผ่อนบ้านไม่ไหว มีวิธีแก้ไขอย่างไรบ้าง
นอกจากการประนอมหนี้กับสถาบันการเงินเดิมแล้ว เรายังสามารถพิจารณาทางเลือกอื่น เช่น การรีไฟแนนซ์ไปยังสถาบันการเงินแห่งใหม่ที่มอบอัตราดอกเบี้ยต่ำกว่า เพื่อลดยอดผ่อนในแต่ละเดือน หรือหากประเมินแล้วว่าแบกรับภาระระยะยาวไม่ไหว การประกาศขายบ้านเพื่อนำเงินมาปิดหนี้ก็เป็นอีกทางออกเพื่อรักษาประวัติทางการเงินไว้
การวางแผนสินเชื่อที่อยู่อาศัยเป็นเรื่องที่ต้องพิจารณาอย่างรอบคอบ การคำนวณฐานรายได้เพื่อประเมินยอดผ่อนชำระต่อเดือนล่วงหน้า จะช่วยให้เรารู้กำลังของตนเองและป้องกันปัญหาทางการเงินในอนาคต อย่างไรก็ตาม ในจังหวะชีวิตที่อาจเกิดเหตุไม่คาดฝันหรือต้องการเงินทุนสำรองฉุกเฉิน การมีตัวช่วยทางการเงินที่เชื่อถือได้อย่างบัตรกดเงินสดยูเมะพลัสก็ช่วยเพิ่มความอุ่นใจในการบริหารสภาพคล่องได้มากขึ้น สมัครง่าย สะดวก สมัครออนไลน์เพียง 10 นาที อนุมัติวงเงินสูงสุด 1 ล้านบาท วงเงินสูงสุด 5 เท่า ของรายได้* (*ขึ้นอยู่กับการพิจารณาของบริษัทฯ วงเงินสูงสุดไม่เกิน 1 ล้านบาท) ไม่กดไม่ใช้ไม่เสียดอกเบี้ย ไม่มีค่าธรรมเนียมถือบัตรรายปี ช่วยให้มีวงเงินสำรองสำหรับรองรับค่าใช้จ่ายที่จำเป็นหรือเหตุการณ์ที่ไม่ได้อยู่ในแผน พร้อมใช้งานและบริหารจัดการบริการต่าง ๆ ได้อย่างสะดวกผ่าน Umay+ Application ทำให้การจัดการเรื่องการเงินเป็นเรื่องง่ายและคล่องตัวยิ่งขึ้น สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง
อัตราดอกเบี้ย 19.8% - 25% ต่อปี, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)