17/10/2026
มนุษย์เงินเดือนและผู้ใช้แรงงานทุกคนควรเตรียมความพร้อมรับมือกับกฎหมายใหม่ที่กำลังจะเกิดขึ้น การทำความเข้าใจเกี่ยวกับกองทุนสงเคราะห์ลูกจ้างถือเป็นเรื่องใกล้ตัวที่ส่งผลโดยตรงต่อรายได้และสวัสดิการในอนาคต บทความนี้ จะพาไปเจาะลึกรายละเอียดและเงื่อนไขต่าง ๆ เพื่อให้เราสามารถรักษาสิทธิประโยชน์ของตัวเองได้อย่างครบถ้วนก่อนที่กฎหมายจะเริ่มมีผลบังคับใช้จริง
กองทุนสงเคราะห์ลูกจ้าง คืออะไร
กองทุนสงเคราะห์ลูกจ้าง คือ กลไกที่ถูกตั้งขึ้นตาม พ.ร.บ. คุ้มครองแรงงาน ปี 2541 ภายใต้การกำกับดูแลของกรมสวัสดิการและคุ้มครองแรงงาน กระทรวงแรงงาน โดยมีเป้าหมายหลักในการสร้างความมั่นคงและเป็นหลักประกันทางการเงินให้แก่กลุ่มคนทำงาน กองทุนนี้จะเข้ามามีบทบาทในการจ่ายเงินช่วยเหลือเพื่อบรรเทาความเดือดร้อนเมื่อเกิดเหตุการณ์ไม่คาดฝัน เช่น การสิ้นสุดสภาพการเป็นพนักงาน การเสียชีวิต หรือกรณีฉุกเฉินอื่น ๆ ตามหลักเกณฑ์ที่คณะกรรมการบริหารกองทุนได้วางระเบียบเอาไว้
อัตราเงินสะสมและเงินสมทบ
สำหรับสัดส่วนการนำส่งเงินเข้าสู่ระบบนั้น กฎหมายได้กำหนดให้ทั้งฝั่งลูกจ้างและนายจ้างร่วมกันรับผิดชอบ โดยแบ่งการหักเปอร์เซ็นต์ตามช่วงเวลาเพื่อไม่ให้กระทบต่อภาระค่าใช้จ่ายมากจนเกินไป ซึ่งมีรายละเอียดการจัดเก็บแบบขั้นบันไดดังต่อไปนี้
- ระยะที่ 1 (1 ตุลาคม 2569 – 30 กันยายน 2574) ฝั่งลูกจ้างจะถูกหักเงินสะสมในอัตรา 0.25% ของฐานเงินเดือน ในขณะเดียวกันนายจ้างก็จะต้องจ่ายเงินสมทบเข้ากองทุนในอัตรา 0.25% เท่ากัน รวมนำส่งเข้ากองทุน 0.50% ของค่าจ้าง
- ระยะที่ 2 (ตั้งแต่ 1 ตุลาคม 2574 เป็นต้นไป) จะมีการปรับฐานการจัดเก็บเพิ่มขึ้น โดยลูกจ้างต้องจ่ายเงินสะสมเพิ่มเป็น 0.50% ของค่าจ้าง และนายจ้างต้องสมทบเพิ่มเป็น 0.50% ของค่าจ้างเช่นเดียวกัน รวมนำส่งเข้ากองทุน 1.00% ของค่าจ้าง
กองทุนสงเคราะห์ลูกจ้างเริ่มบังคับใช้เมื่อไหร่
จากเดิมที่มีแผนจะเริ่มเรียกเก็บเงินสมทบในช่วงปี 2568 ทางภาครัฐได้มีการทบทวนและปรับเปลี่ยนกรอบเวลาใหม่เพื่อให้ทุกภาคส่วนเตรียมความพร้อมกองทุนสงเคราะห์ลูกจ้าง 2569 จึงมีกำหนดการเริ่มจัดเก็บเงินสะสมจากฝั่งลูกจ้างและเงินสมทบจากฝั่งนายจ้างอย่างเป็นทางการตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป ซึ่งการเลื่อนระยะเวลาบังคับใช้นี้จะช่วยให้สถานประกอบการสามารถปรับระบบบัญชีและโครงสร้างเงินเดือนได้ทัน
ลูกจ้างจะได้รับเงินเมื่อไหร่
สิทธิประโยชน์นี้จะถูกจ่ายคืนให้แก่ลูกจ้างเมื่อสิ้นสุดการจ้างงานในทุกรูปแบบ ไม่ว่าจะเป็นการขอลาออกเอง การถูกเลิกจ้าง การเกษียณอายุ หรือหมดสัญญาจ้าง ในกรณีที่ลูกจ้างเสียชีวิต เงินก้อนนี้จะถูกโอนให้แก่ผู้รับผลประโยชน์ที่ได้ระบุชื่อไว้ในเอกสารล่วงหน้า แต่หากไม่มีการทำเอกสารระบุไว้ หรือผู้รับผลประโยชน์เสียชีวิตไปก่อน กฎหมายจะโอนสิทธิดังกล่าวให้แก่ทายาทตามสายเลือดตามลำดับความสำคัญ เช่น คู่สมรสที่จดทะเบียน บุตร หรือบิดามารดาต่อไป
ใครบ้างต้องเข้ากองทุนสงเคราะห์ลูกจ้าง
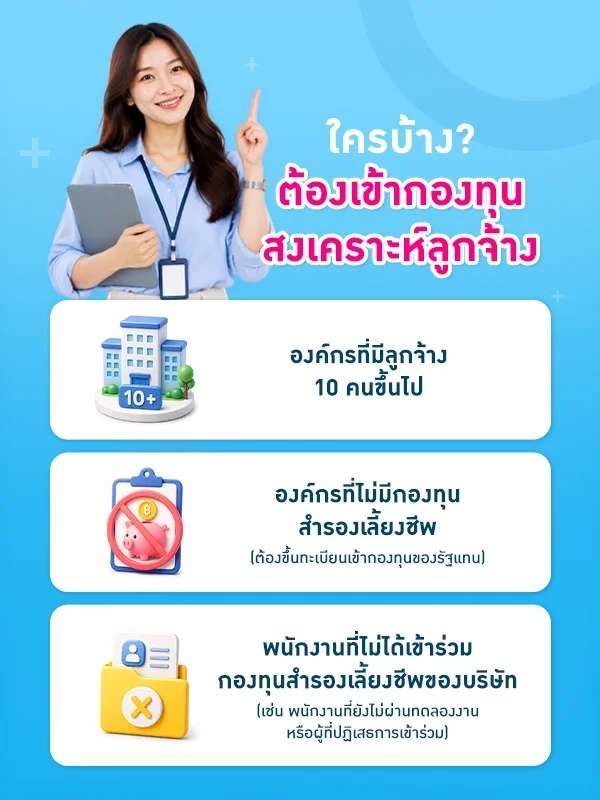
เพื่อให้เกิดความชัดเจนในการบังคับใช้กฎหมาย ภาครัฐได้กำหนดเกณฑ์ของสถานประกอบกิจการที่ต้องเข้าสู่ระบบกองทุนสงเคราะห์ลูกจ้างล่าสุดไว้อย่างรัดกุม โดยมุ่งเน้นไปที่การสร้างสวัสดิการพื้นฐานให้กับพนักงาน ซึ่งบริษัทที่เข้าข่ายต้องดำเนินการจะมีเงื่อนไขดังนี้
- องค์กรที่มีลูกจ้าง 10 คนขึ้นไป หากบริษัทมีจำนวนพนักงานถึงเกณฑ์นี้ จะเข้าข่ายต้องปฏิบัติตามกฎหมายแรงงานในหมวดนี้ทันที
- องค์กรที่ไม่มีกองทุนสำรองเลี้ยงชีพ สถานประกอบการใดที่ไม่ได้จัดสวัสดิการกองทุนสำรองเลี้ยงชีพให้กับพนักงาน จะต้องขึ้นทะเบียนเข้ากองทุนของรัฐแทน
- พนักงานที่ไม่ได้เข้าร่วมกองทุนของบริษัท หากบริษัทมีกองทุนสำรองเลี้ยงชีพ แต่มีพนักงานบางกลุ่มไม่ได้เป็นสมาชิก เช่น กลุ่มที่ยังไม่ผ่านการทดลองงาน หรือกลุ่มที่ปฏิเสธการเข้าร่วม นายจ้างต้องนำพนักงานกลุ่มนี้เข้าสู่ระบบกองทุนสงเคราะห์แทน
ใครบ้างที่ได้รับการยกเว้นไม่ต้องเข้ากองทุน
แม้กฎหมายจะมุ่งเน้นการสร้างหลักประกันอย่างครอบคลุม แต่ก็มีข้อยกเว้นสำหรับสถานประกอบการบางประเภทที่ไม่ได้อยู่ในบังคับของกฎหมายฉบับนี้ เพื่อให้สอดคล้องกับสภาพธุรกิจและสวัสดิการที่มีอยู่เดิม ลองมาดูกันว่ากลุ่มใดบ้างที่ได้รับสิทธิยกเว้นไม่ต้องส่งเงินเข้ากองทุน
- ธุรกิจขนาดเล็ก กิจการหรือห้างหุ้นส่วนที่มีการจ้างงานพนักงานรวมแล้วน้อยกว่า 10 คน จะไม่ถูกบังคับให้ต้องเข้าร่วมระบบนี้
- มีสวัสดิการเทียบเท่าอยู่แล้ว นายจ้างที่มีการจัดตั้งกองทุนสำรองเลี้ยงชีพให้พนักงานทุกคน หรือมีสวัสดิการสงเคราะห์อื่นที่ได้มาตรฐานตามที่กฎกระทรวงแรงงานกำหนดไว้ ถือว่าได้รับการยกเว้น
- องค์กรเฉพาะกิจ หน่วยงานที่ไม่แสวงหาผลกำไร เช่น สมาคม มูลนิธิ รวมถึงองค์กรที่เข้าเงื่อนไขยกเว้นตามข้อกฎหมาย จะไม่อยู่ภายใต้ระเบียบการหักเงินสมทบนี้
ประโยชน์ของกองทุนสงเคราะห์ลูกจ้าง
การจัดตั้งกองทุนนี้ถือเป็นการสร้างเงินออมสำรองก้อนหนึ่งที่ถูกบังคับเก็บอย่างมีวินัย โดยมีนายจ้างช่วยสมทบเพิ่มอีกทาง เมื่อถึงคราวต้องว่างงาน เกษียณ หรือเกิดเหตุฉุกเฉิน เงินส่วนนี้จะกลายเป็นกระแสเงินสดช่วยบรรเทาความเดือดร้อนในระยะสั้นและลดความเสี่ยงในการพึ่งพาหนี้นอกระบบ ทำให้ผู้ใช้แรงงานมีความมั่นคงในระยะยาวที่ดียิ่งขึ้น
หากมีค่าใช้จ่ายก้อนใหญ่ระหว่างออมเงินควรจัดการอย่างไร
ในระหว่างที่เรากำลังสะสมเงินทุนเพื่ออนาคต หากเกิดเหตุการณ์ที่ต้องใช้กระแสเงินสดฉุกเฉินหรือมีภาระค่าใช้จ่ายก้อนใหญ่แทรกเข้ามา การนำเงินออมออกมาใช้อาจทำให้แผนการเงินสะดุด การมีตัวช่วยเสริมสภาพคล่องอย่างบัตรกดเงินสดจากยูเมะพลัสติดกระเป๋าไว้ จะช่วยให้เราสามารถนำเงินมาหมุนเวียนแก้ไขปัญหาเฉพาะหน้าได้
FAQ คำถามที่พบบ่อยเกี่ยวกับกองทุนสงเคราะห์ลูกจ้าง
เมื่อมีการปรับเปลี่ยนกฎหมายแรงงานใหม่ ผู้ปฏิบัติงานหลายคนมักมีข้อสงสัยเกี่ยวกับเงื่อนไขและสิทธิประโยชน์ที่ตนเองควรได้รับ เราได้รวบรวมประเด็นคำถามที่ถูกถามถึงบ่อยครั้งเกี่ยวกับการดำเนินงานและข้อกำหนดของกองทุนมาอธิบายให้เข้าใจง่ายขึ้น เพื่อเป็นแนวทางในการเตรียมตัวสำหรับทุกคน
ลูกจ้างทำงานไม่ครบปีมีสิทธิได้รับเงินจากกองทุนหรือไม่?
ลูกจ้างที่ส่งเงินสมทบเข้าสู่ระบบแล้ว แม้จะมีอายุงานไม่ถึง 1 ปี ก็ยังคงมีสิทธิได้รับเงินสะสมของตนเองพร้อมกับเงินสมทบจากนายจ้างคืนเมื่อสิ้นสุดสภาพการเป็นพนักงานตามเงื่อนไขที่กฎหมายกำหนด สิทธินี้จะเกิดขึ้นทันทีที่เริ่มมีการหักเงินเข้าสู่ระบบโดยไม่ต้องรอให้ครบกำหนดปี
เปลี่ยนงานแล้วเงินในกองทุนเดิมทำอย่างไร?
เมื่อมีการเปลี่ยนงานหรือลาออก ลูกจ้างสามารถทำเรื่องขอรับเงินสะสมและเงินสมทบของตนเองคืนจากคณะกรรมการกองทุนได้ตามขั้นตอน
เงินจากกองทุนสงเคราะห์ลูกจ้างต้องเสียภาษีหรือไม่?
เงินได้ที่ลูกจ้างได้รับจากกองทุนนี้เมื่อออกจากงานหรือเกษียณอายุ มักจะได้รับการยกเว้นหรือมีสิทธิในการนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาตามเกณฑ์ของกรมสรรพากร ทั้งนี้ต้องพิจารณาเงื่อนไขระยะเวลาการทำงานและข้อกำหนดทางภาษีในปีนั้น ๆ ประกอบด้วยเพื่อความถูกต้อง
กองทุนสงเคราะห์ลูกจ้างถือเป็นหลักประกันสำคัญที่ช่วยสร้างความมั่นคงให้กับคนทำงาน การทำความเข้าใจกฎหมายใหม่จะช่วยให้เรารักษาสิทธิประโยชน์ได้อย่างเต็มที่ และเพื่อความอุ่นใจในการใช้ชีวิต การมีวงเงินสำรองเผื่อฉุกเฉินอย่างบัตรกดเงินสดยูเมะพลัสไว้ จะช่วยให้เราพร้อมรับมือกับทุกสถานการณ์ทางการเงินได้อย่างมั่นใจ ไม่ว่าจะเกิดเหตุการณ์ไม่คาดฝันใด ๆ ก็สามารถบริหารจัดการกระแสเงินสดได้อย่างคล่องตัว บัตรกดเงินสดยูเมะพลัสสมัครง่าย อนุมัติไว* สมัครออนไลน์ง่ายใน 10 นาที สมัครแล้วใช้ได้ยาว ๆ ไม่มีค่าธรรมเนียมรายปี ไม่กดไม่ใช้ไม่เสียดอกเบี้ย สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง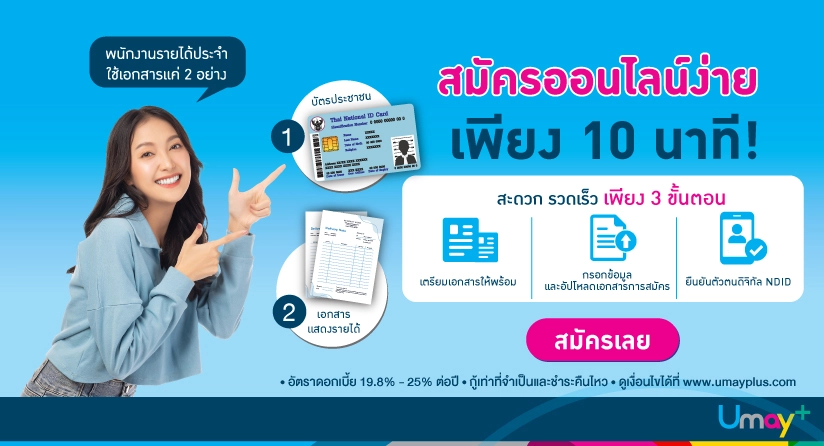
*อนุมัติภายในวันทำการ นับจากวันที่เจ้าหน้าที่ฝ่ายพิจารณาสินเชื่อได้รับใบสมัครและเอกสารประกอบการสมัคร รวมถึงข้อมูลประกอบการพิจารณาสินเชื่อครบถ้วนสมบูรณ์ และไม่มีข้อขัดข้องด้านเอกสารหรือระบบ
อัตราดอกเบี้ย 19.8% - 25% ต่อปี, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)