23/09/2026
ปัจจุบันเราทุกคนกำลังเผชิญหน้ากับสภาวะเศรษฐกิจที่ตึงตัวอย่างเห็นได้ชัด ปัญหาเรื่องของแพงกลายเป็นเรื่องใกล้ตัวที่หลีกเลี่ยงไม่ได้ ส่งผลให้ค่าครองชีพปรับตัวสูงขึ้นอย่างต่อเนื่องในทุกภาคส่วน ในขณะที่รายรับหรือเงินเดือนของพวกเราหลายคนยังคงนิ่งสนิทเท่าเดิม การปรับตัวและวางแผนการเงินอย่างมีสติจึงเป็นสิ่งสำคัญที่จะช่วยให้เราประคองชีวิตรอดในยุคนี้ได้
ค่าครองชีพ คืออะไร
หากจะอธิบายให้เข้าใจง่ายว่าค่าครองชีพคืออะไร สิ่งนี้หมายถึงดัชนีหรือจำนวนเงินที่จำเป็นต้องใช้จ่ายเพื่อการดำรงชีวิตขั้นพื้นฐานในสังคม ซึ่งครอบคลุมทั้งค่าอาหาร ค่าที่อยู่อาศัย ค่าเดินทาง ค่ารักษาพยาบาล และสิ่งจำเป็นอื่นๆ เมื่อเกิดภาวะค่าครองชีพสูงขึ้น เงินจำนวนเท่าเดิมที่เราเคยมีจะซื้อของได้น้อยลง ทำให้ความมั่นคงทางการเงินของเราลดลงตามไปด้วยอย่างหลีกเลี่ยงไม่ได้ในชีวิตประจำวัน
ปัจจัยที่ทำให้ค่าครองชีพแพงขึ้นในปัจจุบัน
การที่ราคาสินค้าและบริการต่าง ๆ ปรับตัวสูงขึ้นจนส่งผลกระทบต่อเงินในกระเป๋าของเรานั้น ไม่ได้เกิดขึ้นจากสาเหตุใดสาเหตุหนึ่งเพียงอย่างเดียว แต่เกิดจากแรงขับเคลื่อนของปัจจัยทางเศรษฐกิจหลายประการที่สอดประสานกัน จนทำให้ค่าใช้จ่ายโดยรวมในชีวิตประจำวันของเราเพิ่มสูงขึ้นอย่างรวดเร็ว
ภาวะเงินเฟ้อทำให้ราคาสินค้าเพิ่มขึ้น
เงินเฟ้อคือศัตรูเงียบที่ลดมูลค่าของเงินในมือเราลง เมื่ออัตราเงินเฟ้อสูงขึ้นราคาสินค้าอุปโภคบริโภคตั้งแต่ของสดไปจนถึงของใช้จำเป็นจะปรับตัวแพงขึ้นตามกลไกตลาด ส่งผลให้เงินเดือนเท่าเดิมที่เราได้รับในแต่ละเดือนมีอำนาจในการซื้อลดลงอย่างเห็นได้ชัด เราจำเป็นต้องจ่ายเงินมากกว่าเดิมเพื่อให้ได้สินค้าปริมาณเท่าเดิมในชีวิตประจำวัน
ราคาน้ำมันและพลังงานสูงขึ้น
พลังงานและน้ำมันเปรียบเสมือนเส้นเลือดใหญ่ของระบบเศรษฐกิจ เมื่อราคาน้ำมันในตลาดโลกขยับตัวสูงขึ้น ย่อมส่งผลกระทบเป็นห่วงโซ่ต่อต้นทุนการผลิตไฟฟ้าและเชื้อเพลิงต่าง ๆ ทำให้ค่าไฟฟ้าในบ้านและค่าน้ำมันรถที่เราต้องเติมทุกวันพุ่งสูงขึ้นตามไปด้วย ซึ่งนี่คือปัจจัยหลักที่ทำให้รายจ่ายภาคบังคับของเราเพิ่มขึ้นโดยที่เราไม่สามารถปฏิเสธได้เลย
ต้นทุนแรงงานและค่าขนส่งเพิ่ม
เมื่อราคาน้ำมันแพงขึ้นต้นทุนในภาคการขนส่งโลจิสติกส์ย่อมหลีกเลี่ยงไม่ได้ที่จะต้องปรับตัวสูงขึ้นตาม ประกอบกับการปรับขึ้นค่าแรงขั้นต่ำในบางพื้นที่ ทำให้ผู้ผลิตมีต้นทุนในการดำเนินธุรกิจที่สูงขึ้น และสุดท้ายต้นทุนที่เพิ่มขึ้นเหล่านี้ก็จะถูกผลักภาระมายังผู้บริโภคอย่างเรา ผ่านการปรับราคาสินค้าปลายทางให้แพงขึ้นในท้องตลาด
นโยบายเศรษฐกิจและอัตราดอกเบี้ย
นโยบายทางการเงินของธนาคารกลาง เช่น การปรับขึ้นอัตราดอกเบี้ยนโยบายเพื่อสกัดกั้นเงินเฟ้อ มีผลกระทบโดยตรงต่อผู้ที่มีภาระหนี้สิน ไม่ว่าจะเป็นหนี้บ้านหรือหนี้รถ ทำให้เราต้องจ่ายดอกเบี้ยเพิ่มขึ้น ส่งผลให้เงินสดหมุนเวียนในชีวิตประจำวันลดลง นอกจากนี้ภาษีบางประเภทที่ปรับเพิ่มขึ้นก็มีส่วนทำให้ราคาสินค้าปรับตัวสูงขึ้นเช่นกัน
การขยายตัวของเมืองและความต้องการใช้สินค้า
การเติบโตของชุมชนเมืองและการเพิ่มขึ้นของประชากร ทำให้ความต้องการสินค้าและบริการต่าง ๆ มีปริมาณสูงขึ้นตามไปด้วย เมื่อความต้องการซื้อมีมากกว่าความสามารถในการผลิตตามหลักอุปสงค์อุปทาน ราคาสินค้าและค่าเช่าที่อยู่อาศัยในเขตเมืองจึงพุ่งสูงขึ้นอย่างรวดเร็ว ทำให้ผู้ที่อยู่อาศัยในเมืองต้องแบกรับภาระค่าใช้จ่ายที่หนักหน่วงกว่าเดิม
วิธีรับมือเมื่อค่าครองชีพสูง แต่รายได้ไม่เพิ่ม
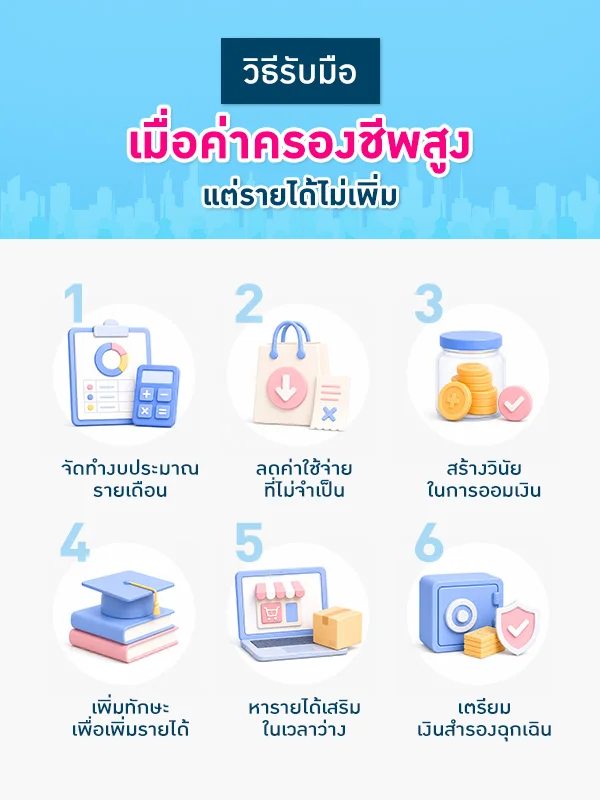
แม้ว่าเราจะไม่สามารถควบคุมราคาสินค้าในตลาดหรือบังคับให้เงินเดือนเพิ่มขึ้นตามใจชอบได้ แต่เราสามารถปรับเปลี่ยนพฤติกรรมและบริหารจัดการเงินในกระเป๋าของตัวเองเพื่อรับมือกับวิกฤตของแพงนี้ได้ โดยมีแนวทางปฏิบัติที่สามารถเริ่มต้นทำได้จริงดังต่อไปนี้
จัดทำงบประมาณรายเดือน
การบันทึกรายรับรายจ่ายอย่างละเอียดเป็นก้าวแรกที่สำคัญที่สุด เราต้องรู้ว่าเงินทุกบาทไหลไปไหนบ้าง โดยแบ่งสัดส่วนเงินสำหรับค่าใช้จ่ายคงที่ เช่น ค่าบ้าน ค่าเดินทาง และค่าใช้จ่ายผันแปรอย่างค่าอาหารให้ชัดเจน การทำงบประมาณจะช่วยให้เราเห็นภาพรวมทางการเงิน และควบคุมไม่ให้ใช้เงินเกินกว่ารายได้ที่มีในแต่ละเดือน
ลดค่าใช้จ่ายที่ไม่จำเป็น
ลองตรวจสอบพฤติกรรมการใช้จ่ายของตัวเองอย่างจริงจัง แล้วตัดสิ่งที่ไม่จำเป็นออกไป เช่น ค่าสมาชิกบริการสตรีมมิ่งที่ไม่ได้ดู การรับประทานอาหารนอกบ้านราคาแพง หรือการซื้อของตามกระแส การเปลี่ยนมาทำอาหารทานเองหรือเลือกซื้อสินค้าช่วงจัดโปรโมชัน จะช่วยประหยัดเงินในกระเป๋าเพิ่มขึ้นได้อย่างน่าอัศจรรย์
สร้างวินัยในการออมเงิน
แม้เงินเดือนจะเท่าเดิมและของแพงขึ้น แต่เรายังคงต้องแบ่งเงินออมไว้เสมอ โดยใช้วิธีหักออมทันทีที่เงินเดือนออกอย่างน้อยสิบเปอร์เซ็นต์ก่อนที่จะนำเงินไปใช้จ่าย การสร้างวินัยเช่นนี้จะช่วยให้เรามีรากฐานทางการเงินที่มั่นคงและมีเงินสะสมพอกพูนขึ้นเรื่อย ๆ แทนที่จะปล่อยให้เงินหมดไปกับค่าครองชีพที่สูงขึ้น
เพิ่มทักษะเพื่อเพิ่มรายได้
ในระยะยาวการพึ่งพาเงินเดือนเพียงอย่างเดียวอาจไม่เพียงพอ เราควรลงทุนในตัวเองด้วยการศึกษาหาความรู้และพัฒนาทักษะใหม่ ๆ ที่ตลาดต้องการ เช่น ทักษะด้านดิจิทัล ภาษา หรือการขายออนไลน์ การมีทักษะที่สูงขึ้นจะช่วยเพิ่มโอกาสในการปรับตำแหน่ง การขึ้นเงินเดือน หรือการย้ายงานไปสู่บริษัทที่ให้ผลตอบแทนสูงกว่าเดิม
หารายได้เสริมในเวลาว่าง
นำทักษะและความชอบที่มีมาเปลี่ยนเป็นเงินในเวลาว่าง เช่น การรับงานฟรีแลนซ์ การขายของออนไลน์ การขับรถรับส่งผู้โดยสาร หรือการทำอินฟลูเอนเซอร์ การมีแหล่งรายได้ที่สองหรือสามเข้ามาเสริมจะช่วยแบ่งเบาภาระค่าใช้จ่าย และทำให้เรามีสภาพคล่องทางการเงินที่ดีขึ้น ท่ามกลางภาวะเศรษฐกิจที่ขัดสนเช่นนี้
เตรียมเงินสำรองฉุกเฉิน
เงินสำรองฉุกเฉินคือเบาะรองรับยามที่ชีวิตเกิดเหตุการณ์ไม่คาดฝัน เช่น เจ็บป่วย หรือตกงาน เราควรออมเงินก้อนนี้แยกไว้ต่างหากในบัญชีที่ถอนง่ายแต่ให้ดอกเบี้ยสูง เพื่อให้มั่นใจว่าหากมีวิกฤตเกิดขึ้นในชีวิต เราจะมีเงินอุดหนุนและประคองตัวไปได้โดยไม่ต้องกู้หนี้ยืมสินให้กลายเป็นภาระในอนาคต
FAQ คำถามที่พบบ่อยเกี่ยวกับค่าครองชีพ
เมื่อต้องเผชิญกับภาวะเศรษฐกิจที่ฝืดเคือง หลายคนมักเกิดความกังวลและมีข้อสงสัยมากมายเกี่ยวกับการจัดการเงินทอง เราจึงได้รวบรวมคำถามยอดฮิตที่พบบ่อย พร้อมแนวทางแก้ไขปัญหาที่จะช่วยให้เราเข้าใจและรับมือกับสถานการณ์นี้ได้อย่างถูกต้อง
ควรมีเงินสำรองฉุกเฉินเท่าไหร่
ตามหลักวางแผนการเงินทั่วไป เราควรมีเงินสำรองฉุกเฉินอย่างน้อย 3-6 เท่าของค่าใช้จ่ายรายเดือน เช่น หากมีค่าใช้จ่ายเดือนละ 20,000 บาท ควรมีเงินสำรองในบัญชีประมาณ 60,000 ถึง 120,000 บาท เพื่อรองรับเหตุการณ์ไม่คาดฝัน
ค่าครองชีพสูงควรเริ่มแก้ปัญหาจากจุดไหน
จุดเริ่มต้นที่ดีที่สุดคือการสำรวจรายจ่ายของตัวเองผ่านการทำบัญชีรายรับรายจ่าย เพื่อค้นหาค่าใช้จ่ายแฝงหรือสิ่งฟุ่มเฟือยที่สามารถตัดออกได้ทันที การลดรายจ่ายที่ไม่จำเป็นในชีวิตประจำวันเป็นวิธีที่เห็นผลเร็วที่สุดในการเพิ่มสภาพคล่อง
เงินเดือนเท่าเดิมควรบริหารเงินอย่างไร
เราต้องใช้หลักการบริหารเงินแบบรัดเข็มขัด โดยเน้นการจัดสรรเงินเป็นสัดส่วน วางแผนซื้อของจำเป็นล่วงหน้า หลีกเลี่ยงการสร้างหนี้สินบริโภคเพิ่มเติม และมองหาโอกาสในการนำเครื่องมือทางการเงินที่มีประสิทธิภาพมาช่วยเสริมสภาพคล่องในยามจำเป็น
การใช้ชีวิตในยุคที่ของแพงแต่รายได้เท่าเดิมเป็นสิ่งที่ท้าทายอย่างยิ่ง แต่หากเรามีการวางแผนทางการเงินที่ดี มีวินัย และรู้จักปรับตัว เราก็จะสามารถผ่านพ้นวิกฤตนี้ไปได้ อย่างไรก็ตาม หากเกิดสถานการณ์ฉุกเฉินที่เงินหมุนเวียนไม่ทัน การมีบัตรกดเงินสดติดตัวไว้จะช่วยเพิ่มความอุ่นใจและเป็นทางออกในการเสริมสภาพคล่องทางการเงินได้อย่างปลอดภัย รวมถึงการรับโปรโมชันสุดคุ้มสำหรับลูกค้าใหม่กับบัตรกดเงินสดยูเมะพลัส ที่ให้คุณกดเงินสด 0% นาน 30 วัน* เพียงทำรายการเบิกถอนเงินสดภายใน 30 วัน หลังได้รับการอนุมัติ (เฉพาะยอดเบิกถอนเงินสดภายในวันแรก) พร้อมสั่งโอนเงินเข้าบัญชีผ่าน Umay+ Application ได้ตลอด 24 ชั่วโมง ขั้นต่ำ 500 บาท ไม่มีค่าธรรมเนียมการทำรายการ ให้คุณมีวงเงินสำรองไว้รับมือทุกสถานการณ์ได้อย่างสบายใจ สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง
*หลังจบรายการส่งเสริมการขายอัตราดอกเบี้ยจะถูกปรับเป็นอัตราดอกเบี้ย 19.8% - 25% ต่อปี, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)