22/09/2026
เมื่อเผชิญปัญหาทางการเงินจนเริ่มผ่อนปรนภาระไม่ไหว การมองหาทางออกเป็นสิ่งจำเป็น หลายคนเกิดความกังวลว่าการปรับโครงสร้างหนี้เสียประวัติไหม และจะส่งผลกระทบต่อความน่าเชื่อถือทางการเงินในระยะยาวอย่างไร การทำความเข้าใจเรื่องระบบเครดิตบูโรและเงื่อนไขของสถาบันการเงินอย่างถูกต้อง จะช่วยให้เราสามารถวางแผนและตัดสินใจแก้ปัญหาได้อย่างเหมาะสมโดยไม่ทำลายอนาคตทางการเงินของตนเอง
ปรับโครงสร้างหนี้ คืออะไร
การปรับโครงสร้างหนี้คือกระบวนการที่ลูกหนี้ร่วมมือกับสถาบันการเงินเพื่อแก้ไขและเปลี่ยนแปลงเงื่อนไขในสัญญาเดิม เช่น การลดค่างวด ยืดระยะเวลาผ่อนชำระ หรือลดอัตราดอกเบี้ย เพื่อช่วยลดภาระค่าใช้จ่ายรายเดือนให้สอดคล้องกับความสามารถในการจ่ายจริงในปัจจุบันของการผ่อนชำระ สำหรับคำถามที่ว่าการปรับโครงสร้างหนี้เสียประวัติไหมนั้น คำตอบจะขึ้นอยู่กับช่วงเวลาที่เราเริ่มยื่นเรื่องเจรจาเป็นหลัก โดยแบ่งออกเป็นก่อนและหลังการค้างชำระหนี้
ปรับโครงสร้างหนี้เสียประวัติไหม
ความกังวลใจเรื่องประวัติทางการเงินเป็นอุปสรรคสำคัญที่ทำให้หลายคนไม่กล้าเดินหน้าเจรจาหนี้ แต่ในความเป็นจริงแล้ว ระบบข้อมูลเครดิตไม่ได้มองการปรับโครงสร้างหนี้เป็นเรื่องแย่เสมอไป สิ่งสำคัญอยู่ที่สถานะบัญชีก่อนการเริ่มทำสัญญาใหม่ ซึ่งเราสามารถแยกพิจารณาออกเป็นสองกรณีหลักเพื่อให้เห็นภาพที่ชัดเจนและถูกต้อง
กรณีปรับโครงสร้างหนี้ก่อนผิดนัดชำระ
หากเราเริ่มรู้ตัวว่ากำลังจะหมุนเงินไม่ทัน แต่ยังคงรักษาประวัติการจ่ายที่ตรงเวลาอยู่ แล้วรีบเข้าไปติดต่อสถาบันการเงินเพื่อขอปรับเงื่อนไขใหม่ทันที กรณีนี้จะไม่ถือว่าเสียประวัติทางการเงินและไม่มีข้อมูลการผิดนัดชำระหนี้ปรากฏในเครดิตบูโร เนื่องจากเป็นการแสดงความรับผิดชอบและความตั้งใจในการจัดการหนี้สินอย่างเป็นระบบ ช่วยให้เราสามารถรักษาคะแนนเครดิตที่ดีไว้ได้เพื่อการใช้งานในอนาคต
กรณีปรับโครงสร้างหนี้หลังค้างชำระ
ในทางกลับกัน หากปล่อยให้มีการค้างชำระค่างวดติดต่อกันเป็นเวลานานจนเกิดสถานะหนี้เสีย แล้วจึงค่อยดำเนินการปรับโครงสร้างหนี้ ฐานข้อมูลของบริษัทข้อมูลเครดิตแห่งชาติจะมีการบันทึกสถานะสัญญาใหม่นี้ไว้ ซึ่งอาจส่งผลต่อการพิจารณาสินเชื่อในอนาคตของสถาบันการเงินอื่น อย่างไรก็ตาม วิธีนี้ยังดีกว่าการปล่อยทิ้งไว้จนกลายเป็นหนี้บัตรเครดิตเรื้อรังที่หาทางออกไม่ได้
รูปแบบการปรับโครงสร้างหนี้
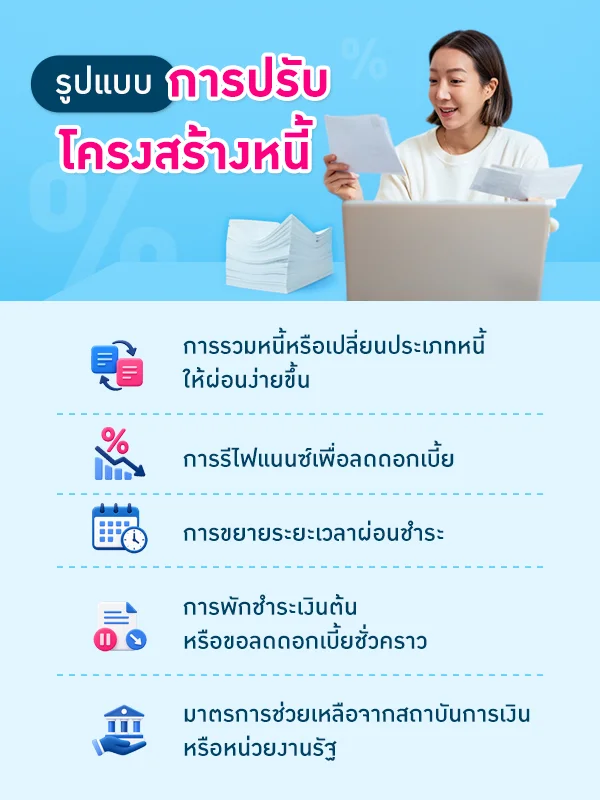
การช่วยเหลือลูกหนี้มีหลากหลายแนวทางเพื่อให้เหมาะสมกับปัญหาของแต่ละบุคคล สถาบันการเงินจึงได้ออกแบบเงื่อนไขและรูปแบบการปรับโครงสร้างหนี้ไว้รองรับอย่างรอบด้าน การเลือกรูปแบบที่สอดคล้องกับรายได้และรายจ่ายจริงจะช่วยให้เราสามารถหลุดพ้นจากสภาวะตึงเครียดทางการเงินและกลับมามีวินัยในการออมเงินได้อย่างมีประสิทธิภาพ
การรวมหนี้หรือเปลี่ยนประเภทหนี้ให้ผ่อนง่ายขึ้น
เป็นการนำหนี้สินจากหลายแหล่งมารวมไว้ที่เดียวกัน หรือเปลี่ยนหนี้ระยะสั้นที่มีอัตราดอกเบี้ยสูง เช่น หนี้สินเชื่อส่วนบุคคลหลายบัญชี ให้กลายเป็นหนี้ระยะยาวที่ผ่อนสบายขึ้น วิธีนี้ช่วยลดความซับซ้อนในการจัดการค่างวดรายเดือน ทำให้เราสามารถควบคุมรายจ่ายได้อย่างเป็นระบบ และป้องกันการหันไปพึ่งพาการแก้หนี้นอกระบบที่สร้างความเสี่ยงและความเดือดร้อนให้แก่ชีวิตและทรัพย์สินเพิ่มขึ้น
การรีไฟแนนซ์เพื่อลดดอกเบี้ย
การย้ายมูลหนี้เดิมไปยังสถาบันการเงินแห่งใหม่ที่เสนออัตราดอกเบี้ยและเงื่อนไขที่ดีกว่าเดิม ช่วยให้ยอดเงินงวดที่ต้องจ่ายรายเดือนลดลงและตัดเงินต้นได้มากขึ้น ถือเป็นแนวทางยอดนิยมสำหรับผู้ที่ต้องการบริหารจัดการหนี้อย่างมีประสิทธิภาพ อย่างไรก็ตาม ควรพิจารณาค่าธรรมเนียมต่าง ๆ ที่อาจเกิดขึ้นจากการย้ายสัญญาใหม่ เพื่อให้มั่นใจว่าได้รับผลประโยชน์และคุ้มค่าสูงสุดอย่างแท้จริง
การขยายระยะเวลาผ่อนชำระ
การยืดระยะเวลาในการจ่ายเงินออกไปให้นานขึ้นจะช่วยลดมูลค่าของยอดผ่อนชำระในแต่ละงวดลงทันที ทำให้เรามีสภาพคล่องในชีวิตประจำวันเพิ่มมากขึ้นและมีเงินเหลือเพียงพอสำหรับค่าใช้จ่ายที่จำเป็น แม้ว่าวิธีนี้จะทำให้ยอดดอกเบี้ยรวมตลอดทั้งสัญญาเพิ่มขึ้นตามระยะเวลาที่ยาวออกไป แต่ก็เป็นทางเลือกที่ดีในการประคองตัวและรักษาประวัติไม่ให้เกิดการผิดนัดชำระหนี้
การพักชำระเงินต้นหรือขอลดดอกเบี้ยชั่วคราว
สำหรับผู้ที่ประสบปัญหาวิกฤตทางการเงินชั่วคราว เช่น การตกงานหรือรายได้ลดลงอย่างกะทันหัน การขอหยุดจ่ายเงินต้นโดยชำระเพียงแค่ดอกเบี้ย หรือการขอลดอัตราดอกเบี้ยลงในช่วงเวลาที่กำหนด จะช่วยบรรเทาความเดือดร้อนเฉพาะหน้าได้อย่างดีเยี่ยม ทำให้เรามีเวลาในการตั้งหลักและฟื้นฟูสภาพคล่องทางการเงินให้กลับมาแข็งแกร่งก่อนจะเริ่มต้นผ่อนชำระตามปกติ
มาตรการช่วยเหลือจากสถาบันการเงินหรือหน่วยงานรัฐ
ปัจจุบันมีโครงการและมหกรรมแก้หนี้ต่างๆ ที่จัดขึ้นโดยธนาคารแห่งประเทศไทยและหน่วยงานภาครัฐ เพื่อเป็นตัวกลางในการประสานงานระหว่างลูกหนี้และเจ้าหนี้ การเข้าร่วมมาตรการเหล่านี้จะช่วยให้เราได้รับข้อเสนอในการปรับเปลี่ยนเงื่อนไขหนี้ที่ผ่อนปรนเป็นพิเศษ ซึ่งเป็นช่องทางที่ปลอดภัยและมีความน่าเชื่อถือสูงในการเคลียร์ภาระผูกพันทางการเงินทั้งหมดให้จบลงด้วยดี
ขั้นตอนการขอปรับโครงสร้างหนี้อย่างถูกต้อง
เมื่อตัดสินใจที่จะแก้ไขปัญหา การดำเนินงานตามขั้นตอนที่ถูกต้องจะช่วยเพิ่มโอกาสในการอนุมัติจากสถาบันการเงินเราจึงควรรู้และเตรียมความพร้อมในกระบวนการเจรจา เพื่อให้ได้ข้อตกลงใหม่ที่เหมาะสมและสามารถปฏิบัติได้จริงในระยะยาว ดังนี้
- สำรวจและวิเคราะห์กำลังทรัพย์ของตนเอง เริ่มต้นด้วยการตรวจสอบรายรับรายจ่ายทั้งหมดอย่างละเอียดเพื่อระบุความสามารถในการผ่อนชำระที่แท้จริงในแต่ละเดือน ป้องกันไม่ให้ข้อตกลงใหม่กลายเป็นภาระที่หนักเกินไปจนเกิดปัญหาซ้ำรอยเดิม
- ศึกษาทางเลือกและแนวทางที่สอดคล้อง พิจารณารูปแบบการปรับสัญญาในลักษณะต่าง ๆ เช่น การยืดระยะเวลาจ่ายหรือการขอลดอัตราดอกเบี้ย เพื่อค้นหาวิธีการที่ตอบโจทย์และเหมาะสมกับสภาพคล่องทางการเงินของเรามากที่สุด
- เข้าพบและพูดคุยกับเจ้าหนี้เพื่อหาทางออก ติดต่อไปยังสถาบันการเงินเจ้าของยอดหนี้โดยเร็วเพื่อชี้แจงสถานะ พร้อมยื่นหลักฐานแสดงรายได้และภาระค่าใช้จ่ายทั้งหมด เพื่อร่วมกันออกแบบแผนการชำระเงินงวดใหม่ที่ลงตัว
- ปฏิบัติตามพันธสัญญาใหม่อย่างเคร่งครัด หลังจากเซ็นสัญญาฉบับแก้ไขแล้ว ต้องเริ่มชำระค่างวดตามยอดและเวลาที่กำหนดใหม่อย่างมีวินัย เพื่อรักษาความน่าเชื่อถือทางการเงินและไม่ให้กลับไปเป็นหนี้ค้างชำระอีกครั้ง
FAQ คำถามที่พบบ่อยเกี่ยวกับการปรับโครงสร้างหนี้
การแก้ไขปัญหาหนี้สินมักมาพร้อมกับคำถามและความเข้าใจผิดมากมาย การศึกษาข้อเท็จจริงจากแหล่งข้อมูลที่น่าเชื่อถือจะช่วยลดความกังวลและทำให้เราวางแผนอนาคตได้อย่างถูกต้อง มาดูกันว่าประเด็นยอดฮิตที่คนส่วนใหญ่สงสัยและต้องการคำตอบที่ชัดเจนมีอะไรบ้าง
ปรับโครงสร้างหนี้ติดเครดิตบูโรกี่ปี
ข้อมูลประวัติการปรับโครงสร้างหนี้จะคงอยู่ในระบบเครดิตบูโรเป็นเวลา 3 ปีนับจากวันที่เราชำระหนี้ตามสัญญาใหม่เสร็จสิ้นและปิดบัญชีเรียบร้อยแล้ว การรักษาประวัติการผ่อนชำระที่ดีอย่างต่อเนื่องในช่วงเวลานี้จะช่วยสร้างความเชื่อมั่นให้สถาบันการเงินกลับมามั่นใจในเครดิตของเราอีกครั้ง
ปรับโครงสร้างหนี้แล้วยังกู้เงินได้หรือไม่
เรายังคงมีโอกาสยื่นขอสินเชื่อได้ แต่สถาบันการเงินจะพิจารณาอย่างเข้มงวด โดยดูจากพฤติกรรมการจ่ายเงินตามสัญญาใหม่ว่ามีวินัยและสม่ำเสมอหรือไม่ หากเราประคองการจ่ายได้ดีและมีรายได้ที่มั่นคง โอกาสในการอนุมัติสินเชื่อในอนาคตก็จะเพิ่มสูงขึ้นตามไปด้วย
การบริหารจัดการหนี้สินอย่างมีประสิทธิภาพเริ่มต้นจากการวางแผนทางการเงินที่ดีและการใช้จ่ายอย่างมีสติ การเผชิญหน้าเพื่อปรับโครงสร้างหนี้ตั้งแต่แรก ๆ เป็นทางออกที่ช่วยป้องกันวิกฤตทางการเงินลุกลาม การเลือกใช้เครื่องมือทางการเงินอย่างบัตรกดเงินสดอย่างเหมาะสมตามความจำเป็น จะช่วยเสริมสภาพคล่องยามฉุกเฉินและสร้างวินัยในการใช้จ่ายเพื่อป้องกันปัญหาหนี้สินล้นพ้นตัวในอนาคต อย่างบัตรกดเงินสดยูเมะพลัส เครื่องมือช่วยเสริมสภาพคล่องยามฉุกเฉินที่พนักงานประจำอายุงานเพียง 1 เดือนก็สมัครออนไลน์ได้ง่าย ๆ เพียง 10 นาที โดยเมื่อได้รับการอนุมัติแล้ว หากยังไม่มีความจำเป็นต้องกดเงินมาใช้ก็จะไม่เสียดอกเบี้ย และไม่มีค่าธรรมเนียมถือบัตรรายปี ถือเป็นวงเงินสำรองฉุกเฉินที่ช่วยให้อุ่นใจ นอกจากนี้ยังบริหารจัดการง่าย ผ่าน Umay+ Application ที่ให้คุณเลือกสั่งโอนเงินเข้าบัญชีขั้นต่ำ 500 บาทได้ตลอด 24 ชั่วโมง โดยไม่มีค่าธรรมเนียมการทำรายการ สะดวก ครบ จบในแอปเดียว ตอบโจทย์การวางแผนทางการเงินได้อย่างลงตัว สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง
*อัตราดอกเบี้ย 19.8% - 25% ต่อปี, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)