24/10/2026
การวางแผนซื้อที่อยู่อาศัยในปัจจุบันจำเป็นต้องพิจารณาเรื่องภาระผูกพันทางการเงินในระยะยาวอย่างละเอียด ซึ่งอัตราดอกเบี้ยบ้านถือเป็นปัจจัยหลักที่จะกำหนดจำนวนเงินผ่อนชำระในแต่ละเดือน การตรวจสอบและวิเคราะห์ข้อมูลอัปเดตล่าสุดของแต่ละสถาบันการเงินจึงเป็นขั้นตอนสำคัญที่ช่วยให้เราสามารถเลือกข้อเสนอที่คุ้มค่าและประหยัดค่าใช้จ่ายได้มากที่สุด
อัตราดอกเบี้ยบ้านของแต่ละธนาคาร
สถาบันการเงินแต่ละแห่งต่างออกผลิตภัณฑ์สินเชื่อพร้อมเงื่อนไขที่หลากหลายเพื่อดึงดูดผู้กู้ การทำตารางหรือสรุปข้อมูลเพื่อเปรียบเทียบดอกเบี้ยบ้านของแต่ละธนาคาร จะช่วยให้เรามองเห็นภาพรวมของอัตรา ดอกเบี้ยซื้อบ้าน ทั้งแบบคงที่และแบบลอยตัวได้อย่างชัดเจน ซึ่งเรารวบรวมเงื่อนไขล่าสุดของธนาคารชั้นนำมาให้พิจารณาดังนี้
ธนาคารอาคารสงเคราะห์ (ธอส.)
นำเสนอผลิตภัณฑ์ “สินเชื่อเพื่อที่อยู่อาศัย ปี 2569” เปิดให้เรายื่นคำขอกู้ตั้งแต่วันที่ 5 มกราคม ถึง 30 กันยายน 2569 โดยกำหนดอัตราดอกเบี้ยปีแรกไว้ที่ 2.40% ต่อปี ปีที่สอง 3.40% ต่อปี และปีที่สามคิดในอัตรา MRR -2.445% ต่อปี สำหรับกลุ่มลูกค้ารายย่อยที่มีอาชีพประจำหรืออาชีพอิสระ มีระยะเวลาผ่อนชำระตั้งแต่ 3 ปีแต่ไม่เกิน 40 ปี เงื่อนไขอายุผู้กู้รวมระยะเวลาผ่อนต้องไม่เกิน 70 ปี ยกเว้นข้าราชการตุลาการและอัยการ ที่มีอายุเกษียณมากกว่า 60 ปี ขยายได้ถึง 75 ปี
ธนาคารออมสิน (GSB)
ชูจุดเด่นด้วย “สินเชื่อ GSB Green Home Loan” มอบอัตราดอกเบี้ยช่วง 3 ปีแรกคงที่อยู่ที่ MRR -1.800% ต่อปี เปิดโอกาสให้เราเลือกผ่อนชำระได้ยาวนานสูงสุดถึง 40 ปีเต็ม คุณสมบัติของผู้กู้กำหนดให้ต้องมีอายุครบ 20 ปีบริบูรณ์ขึ้นไป และเมื่อนำอายุมาคำนวณรวมกับระยะเวลาในการชำระเงินกู้แล้วจะต้องไม่เกิน 70 ปี เหมาะสำหรับผู้ที่มีประวัติการทำงาน มีอาชีพมั่นคง และมีรายได้ที่แน่นอนในการส่งค่างวด
ธนาคารกรุงไทย (Krungthai)
ให้บริการ “สินเชื่อบ้านกรุงไทย” ที่ครอบคลุมทุกความต้องการ ทั้งการกู้ซื้อที่อยู่อาศัยใหม่ บ้านมือสอง คอนโดมิเนียม ตลอดจนการกู้สร้างบ้านและซื้อที่ดินเพื่อปลูกสร้าง โดยมีอัตราดอกเบี้ยปีแรกอยู่ที่ 2.59% ต่อปี ส่วนปีที่สองและปีที่สามคิดอัตรา MLR -2.05% ต่อปี (กรณีไม่ทำประกัน) ผลิตภัณฑ์นี้ให้ระยะเวลาในการกู้ยืมยาวนานสูงสุดถึง 40 ปีเต็ม และเปิดให้เราผ่อนชำระกับธนาคารได้ยาวนานจนกระทั่งผู้กู้มีอายุครบ 70 ปี
ธนาคารไทยพาณิชย์ (SCB)
ออกผลิตภัณฑ์ “สินเชื่อซื้อบ้านใหม่” มอบทางเลือกอัตราดอกเบี้ยคงที่พิเศษในช่วงปีแรกเริ่มต้นเพียง 2.55% ต่อปี หลังจากนั้นในปีที่สองและปีที่สามจะเปลี่ยนเป็นอัตราลอยตัวที่ MRR -3.88% ต่อปี เงื่อนไขกำหนดให้เราต้องมีอายุ 20 ปีบริบูรณ์ขึ้นไปและไม่เกิน 65 ปี มีประวัติทางการเงินที่ดีโดยไม่เคยผ่านการปรับโครงสร้างหนี้กับสถาบันการเงินใดๆ พร้อมให้ระยะเวลาในการผ่อนชำระค่างวดสูงสุดนานถึง 30 ปี
ธนาคารกสิกรไทย (KBank)
นำเสนอสินเชื่อสำหรับที่อยู่อาศัยทั้งมือหนึ่งและมือสองด้วยข้อเสนออัตราดอกเบี้ยพิเศษในปีแรกคงที่อยู่ที่ 1.99% ต่อปี จากนั้นในช่วงปีที่สองและปีที่สามจะปรับเปลี่ยนรูปแบบเป็นอัตรา MRR -2.81% ต่อปี ผลิตภัณฑ์นี้กำหนดระยะเวลาในการกู้ยืมได้ยาวนานสูงสุด 30 ปี และกำหนดให้อายุของผู้กู้เมื่อรวมกับระยะเวลาสัญญาต้องไม่เกิน 70 ปี โดยเราสามารถยื่นคำขอกู้ได้ตั้งแต่วันนี้จนถึงวันที่ 30 กันยายน 2569
ธนาคารกรุงศรีอยุธยา (Krungsri)
เสนอ “สินเชื่อบ้านกรุงศรีเพื่อซื้อที่อยู่อาศัย” มอบอัตราดอกเบี้ยคงที่ในปีแรกที่ 3.50% ต่อปี สามารถเลือกผ่อนชำระได้ยาวนานสูงสุด 30 ปี โดยอายุรวมของผู้กู้เมื่อสิ้นสุดสัญญาต้องไม่เกิน 65 ปี ความพิเศษคือหากเราเป็นผู้ที่รับเงินเดือนผ่านระบบบัญชีของธนาคารกรุงศรีอยุธยา จะได้รับส่วนลดอัตราดอกเบี้ยในปีแรกเพิ่มเติมอีก 0.25% พร้อมรับสิทธิประโยชน์ฟรีค่าประเมินหลักประกัน มูลค่า 3,210 บาท (จดจำนองและเบิกรับเงินกู้วันที่ 1 ก.ย. 69 – 31 ธ.ค. 69)
ธนาคารกรุงเทพ (BBL)
พร้อมสนับสนุนการมีที่อยู่อาศัยด้วยสินเชื่อบ้านที่มีโครงสร้างอัตราดอกเบี้ยที่แท้จริงตลอดอายุสัญญา (Effective Rate) เฉลี่ยอยู่ระหว่าง 5.42% ถึง 6.25% ต่อปี โดยเปิดโอกาสให้เราเลือกวางแผนระยะเวลาการกู้ยืมได้ยาวนานสูงสุดถึง 30 ปี (เฉพาะพนักงานประจำ สูงสุด 35 ปี) รวมอายุผู้กู้สูงสุด 65 ปี นอกจากนี้ธนาคารยังมอบความคุ้มค่าให้แก่ผู้กู้ด้วยการยกเว้นการเรียกเก็บค่าธรรมเนียมในการประเมินราคาหลักประกัน รวมถึงฟรีค่าธรรมเนียมในการจัดการสินเชื่อทั้งหมด
ธนาคารทีทีบี (ttb)
มอบข้อเสนอสำหรับสินเชื่อบ้านใหม่และบ้านมือสองด้วยอัตราดอกเบี้ยคงที่พิเศษตลอดช่วง 3 ปีแรกที่ 3.10% ต่อปี และหลังจากปีที่สี่เป็นต้นไปจะคิดอัตราลอยตัวที่ MRR -1.130% ต่อปี สามารถเลือกยื่นกู้ได้ทั้งแบบเดี่ยวหรือกู้ร่วม รองรับทั้งบ้านและคอนโดมิเนียม ให้ระยะเวลาผ่อนชำระสูงสุด 35 ปี เมื่อรวมกับอายุผู้กู้แล้วไม่เกิน 70 ปี พร้อมสิทธิพิเศษฟรีค่าประเมินหลักทรัพย์และฟรีค่าประกันอัคคีภัย
*ข้อมูลดอกเบี้ย ณ วันที่ 3 กันยายน 2569
วิธีเลือกสินเชื่อบ้านให้เหมาะกับตัวเอง
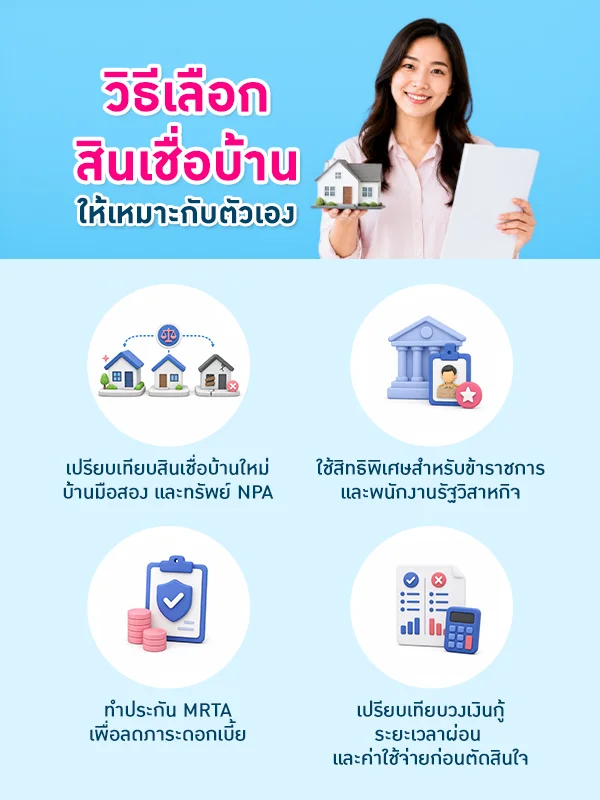
การได้ทราบข้อมูลอัตราดอกเบี้ยของแต่ละสถาบันการเงินเป็นเพียงก้าวแรกเท่านั้น สิ่งสำคัญต่อมาคือเราต้องรู้วิธีการเลือกเงื่อนไขและประเภทสินเชื่อให้สอดคล้องกับคุณสมบัติและรูปแบบของที่อยู่อาศัย เพื่อช่วยลดภาระหนี้สินและทำให้เราได้รับผลประโยชน์สูงสุดจากการยื่นกู้ในครั้งนี้ ซึ่งมีหลักการพิจารณาดังนี้
เปรียบเทียบสินเชื่อบ้านใหม่ บ้านมือสอง และทรัพย์ NPA
ที่อยู่อาศัยแต่ละประเภทส่งผลต่อเงื่อนไขและวงเงินอนุมัติที่แตกต่างกัน โดยทั่วไปการซื้อบ้านใหม่มือหนึ่งจากโครงการมักจะได้รับอัตราดอกเบี้ยซื้อบ้านที่ต่ำกว่าและได้วงเงินกู้สูงเกือบเต็มร้อยเปอร์เซ็นต์ ขณะที่บ้านมือสองหรือทรัพย์สินรอการขาย (NPA) ของธนาคาร อาจมีอัตราดอกเบี้ยที่ขยับสูงขึ้นเล็กน้อยและต้องเตรียมเงินก้อนสำหรับส่วนต่าง ดังนั้นเราจึงต้องประเมินและเปรียบเทียบข้อดีข้อเสียของทรัพย์แต่ละประเภทก่อนตัดสินใจยื่นกู้
ใช้สิทธิพิเศษสำหรับข้าราชการและพนักงานรัฐวิสาหกิจ
หากเราทำงานในหน่วยงานราชการหรือองค์กรรัฐวิสาหกิจ สถาบันการเงินหลายแห่งมักจะมีโครงการสินเชื่อสวัสดิการพิเศษรองรับ ซึ่งโครงการเหล่านี้จะให้เงื่อนไขที่ผ่อนปรนมากกว่าปกติ ไม่ว่าจะเป็นการคิดอัตรา ดอกเบี้ยบ้านที่ต่ำเป็นพิเศษ การขยายระยะเวลาในการผ่อนชำระค่างวดให้ยาวนานขึ้น หรือการอนุมัติวงเงินกู้ที่สูงกว่าพนักงานประจำทั่วไป การตรวจสอบสิทธิประโยชน์จากสวัสดิการของหน่วยงานตนเองก่อนจึงเป็นสิ่งที่ไม่ควรมองข้าม
ทำประกัน MRTA เพื่อลดภาระดอกเบี้ย
การทำประกันชีวิตคุ้มครองสินเชื่อหนี้สินหรือ MRTA เป็นอีกหนึ่งเครื่องมือที่สถาบันการเงินใช้เป็นเงื่อนไขในการพิจารณาลดอัตราดอกเบี้ยให้แก่ผู้กู้ แม้ว่าการทำประกันประเภทนี้จะทำให้เรามีรายจ่ายเพิ่มขึ้นในตอนเริ่มต้น แต่เมื่อคำนวณส่วนลดค่างวดและอัตราดอกเบี้ยที่จะได้รับคืนมาตลอดช่วง 3 ปีแรกแล้ว มักจะช่วยให้เราประหยัดค่าใช้จ่ายได้มากกว่า ทั้งยังช่วยกระจายความเสี่ยงและสร้างความคุ้มครองให้แก่คนในครอบครัว
เปรียบเทียบวงเงินกู้ ระยะเวลาผ่อน และค่าใช้จ่ายก่อนตัดสินใจ
ก่อนตกลงเซ็นสัญญาเราต้องทำการเปรียบเทียบดอกเบี้ยบ้านควบคู่ไปกับวงเงินกู้ที่ได้รับจริงและระยะเวลาในการผ่อนชำระค่างวด นอกจากนี้ยังต้องคำนวณค่าใช้จ่ายแฝงอื่นๆ ที่จะเกิดขึ้นในกระบวนการ เช่น ค่าธรรมเนียมการจดจำนอง ค่าอากรแสตมป์ หรือค่าประกันอัคคีภัย การนำตัวเลขทั้งหมดมาเปรียบเทียบจะช่วยให้เรามองเห็นต้นทุนที่แท้จริง และสามารถเลือกข้อเสนอที่สอดคล้องกับความสามารถในการจ่ายชำระของเราได้ดีที่สุด
บัตรกดเงินสด Umay+ ตัวช่วยเสริมสภาพคล่องทางการเงิน
ในกระบวนการซื้อที่อยู่อาศัย มักจะมีรายจ่ายงอกเงยภายนอกที่เราคาดไม่ถึง เช่น ค่ามัดจำ ค่านายหน้า หรือค่าโอนกรรมสิทธิ์ ซึ่งอาจทำให้กระแสเงินสดในกระเป๋าของเราตึงตัว การมีวงเงินสำรองพร้อมใช้จากบัตรกดเงินสดยูเมะพลัส จึงเป็นเครื่องมือช่วยเสริมสภาพคล่องทางการเงินที่ดี ช่วยให้เราสามารถนำเงินไปหมุนเวียนจัดการรายจ่ายฉุกเฉินเหล่านี้ได้อย่างราบรื่น โดยคิดอัตราดอกเบี้ยตามจำนวนที่เบิกใช้จริงและเลือกผ่อนคืนได้ยืดหยุ่น
FAQ คำถามที่พบบ่อยเกี่ยวกับดอกเบี้ยบ้านแต่ละธนาคาร
การยื่นกู้ซื้อที่อยู่อาศัยเป็นเรื่องที่มีความละเอียดอ่อนและเกี่ยวข้องกับข้อกำหนดทางเทคนิคมากมาย เพื่อช่วยคลายความกังวลใจและสร้างความเข้าใจที่ถูกต้องก่อนการเดินทางไปติดต่อสถาบันการเงิน เราได้รวบรวมคำถามและข้อสงสัยยอดฮิตที่ผู้กู้รายใหม่มักจะสอบถามเข้ามาบ่อยๆ พร้อมคำอธิบายที่เข้าใจง่ายดังนี้
ควรดูดอกเบี้ยปีแรกหรือดอกเบี้ยเฉลี่ย 3 ปีแรก
เราควรให้ความสำคัญกับอัตราดอกเบี้ยเฉลี่ย 3 ปีแรกเป็นหลัก เนื่องจากธนาคารมักจะจัดโปรโมชันดึงดูดใจด้วยการคิดเรตปีแรกต่ำมาก แต่จะไปปรับเพิ่มสูงขึ้นในปีที่สองและสาม การคำนวณหาค่าเฉลี่ยรวม 3 ปีจะช่วยให้เราเห็นต้นทุนที่แท้จริงและวางแผนการเงินได้แม่นยำกว่า
บ้านมือสองกู้ยากกว่าบ้านใหม่หรือไม่
ในแง่การพิจารณานั้นไม่ได้ยากกว่า แต่บ้านมือสองจะมีขั้นตอนการประเมินราคาหลักทรัพย์ที่ละเอียดกว่า และส่วนใหญ่ธนาคารจะอนุมัติวงเงินกู้สูงสุดอยู่ที่ประมาณ 80 ถึง 90 ของราคาประเมิน ต่างจากบ้านใหม่ที่มักจะได้วงเงินเต็มร้อยเปอร์เซ็นต์ ทำให้เราต้องเตรียมเงินดาวน์สำรองไว้มากกว่า
หากต้องใช้เงินตกแต่งบ้านหลังโอน ควรวางแผนอย่างไร
เราสามารถเลือกยื่นขอกู้สินเชื่ออเนกประสงค์หรือสินเชื่อเพื่อการตกแต่งเพิ่มเติมควบคู่ไปกับสินเชื่อหลักได้ หรืออีกทางเลือกคือการวางแผนใช้จ่ายผ่านวงเงินสินเชื่อหมุนเวียนส่วนบุคคล เพื่อช่วยแยกสัดส่วนหนี้สินระยะยาวออกจากรายจ่ายหมุนเวียนประจำวัน และช่วยรักษาเสถียรภาพทางการเงินของครอบครัวไม่ให้ติดขัด
การศึกษาข้อมูลและเปรียบเทียบอัตราดอกเบี้ยของแต่ละสถาบันการเงินอย่างรอบคอบจะช่วยให้เราได้รับเงื่อนไขที่ดีที่สุดและประหยัดเงินได้มหาศาลตลอดอายุสัญญา และเมื่อบ้านพร้อมโอนแล้ว หากต้องการวงเงินสำรองไว้ใช้จ่ายในเรื่องเบ็ดเตล็ดหรือเตรียมพร้อมรับมือสถานการณ์ฉุกเฉิน การเลือกสมัครบัตรกดเงินสดยูเมะพลัส ไว้ใช้งานก็นับเป็นทางเลือกในการเพิ่มความอุ่นใจทางการเงินที่ดี สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง ง่ายใน 10 นาที สมัครแล้วใช้ได้ยาว ๆ ไม่มีค่าธรรมเนียมรายปี ไม่กดไม่ใช้ไม่เสียดอกเบี้ย
*อัตราดอกเบี้ย 19.8% - 25% ต่อปี, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)