17/09/2026
การตัดสินใจเลือกวิธีชำระเงินเมื่อต้องการซื้อสินค้าสักชิ้นมักเป็นเรื่องที่หลายคนลังเล โดยเฉพาะเมื่อต้องพิจารณาว่าซื้อสดกับผ่อน 0% แบบไหนถึงจะคุ้มค่าและตอบโจทย์สภาพคล่องทางการเงินของเรามากที่สุด วันนี้เราจะพาไปเจาะลึกรายละเอียดเปรียบเทียบข้อดีและข้อเสียของการชำระเงินทั้งสองรูปแบบ เพื่อเป็นแนวทางในการวางแผนการเงินอย่างมีประสิทธิภาพ
ซื้อสดกับผ่อน 0% ต่างกันอย่างไร
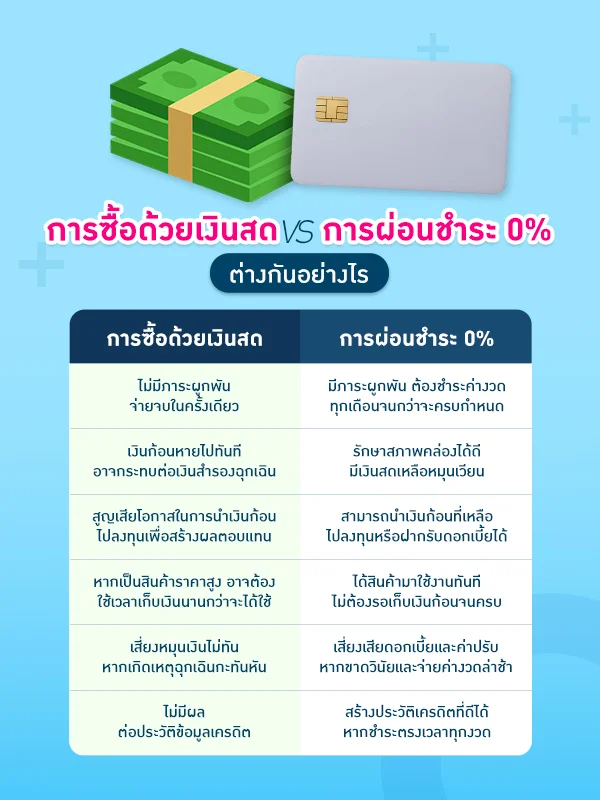
ความแตกต่างหลักระหว่างซื้อสดกับผ่อน 0% อยู่ที่ช่วงเวลาการจ่ายและภาระผูกพัน การซื้อด้วยเงินก้อนคือการจ่ายเต็มจำนวนในครั้งเดียว ทำให้เป็นเจ้าของสินค้าทันทีโดยไม่มีภาระตามมา ในขณะที่การผ่อนชำระคือการแบ่งจ่ายเป็นงวดเท่ากันโดยไม่เสียดอกเบี้ย หลายคนจึงมักเกิดคำถามว่าผ่อนกับซื้อสดหรือซื้อสดหรือผ่อนดีกว่ากัน ซึ่งคำตอบนั้นขึ้นอยู่กับการบริหารกระแสเงินสดและความพร้อมทางการเงินของเราในขณะนั้นเป็นสำคัญ
ข้อดีของการจ่ายเงินสด
การเลือกชำระค่าสินค้าด้วยเงินสดก้อนใหญ่ในคราวเดียวเป็นวิธีที่คนจำนวนมากนิยมใช้มาอย่างยาวนาน ซึ่งวิธีนี้มีจุดเด่นที่ส่งผลดีต่อสภาพจิตใจและวินัยทางการเงินของเราโดยตรง มาดูกันว่าข้อดีของการจ่ายเต็มจำนวนมีอะไรบ้าง
- ไม่มีภาระหนี้สินผูกพัน เมื่อจ่ายเงินครบถ้วนแล้ว การซื้อขายถือเป็นอันสิ้นสุด เราไม่ต้องมากังวลกับการเตรียมเงินเพื่อจ่ายค่างวดในเดือนถัดไป
- ลดความเสี่ยงในการผิดนัดชำระ หมดปัญหาเรื่องการลืมจ่ายค่างวดหรือจ่ายล่าช้า ซึ่งอาจนำไปสู่การเสียค่าปรับหรือประวัติทางการเงินที่ไม่ดี
- ได้ส่วนลดพิเศษจากร้านค้า ร้านค้าหลายแห่งมักมีโปรโมชันหรือส่วนลดเงินสดพิเศษเพิ่มเติมให้กับการชำระเต็มจำนวนในครั้งเดียว
ข้อควรระวังในการจ่ายเงินสด
แม้การจ่ายเงินเต็มจำนวนจะช่วยตัดความกังวลเรื่องหนี้สินได้ดี แต่ก็มีข้อจำกัดบางประการที่อาจส่งผลกระทบต่อสภาพคล่องทางการเงินของเราได้เช่นกัน ก่อนตัดสินใจจ่ายเงินก้อนใหญ่ เราควรพิจารณาข้อควรระวังเหล่านี้ให้ถี่ถ้วน
- สูญเสียสภาพคล่องทางการเงินชั่วคราว การจ่ายเงินก้อนใหญ่อาจทำให้เราเหลือเงินสำรองฉุกเฉินน้อยลง หากเกิดเหตุไม่คาดฝันอาจทำให้หมุนเงินไม่ทัน
- เสียโอกาสในการนำเงินไปลงทุน เงินก้อนที่จ่ายออกไปอาจนำไปลงทุนหรือฝากกินดอกเบี้ยเพื่อสร้างผลตอบแทนที่คุ้มค่ากว่าในระยะยาวได้
- ข้อจำกัดในการซื้อสินค้าราคาสูง หากมีเงินสดไม่เพียงพอ เราอาจต้องเลื่อนการซื้อออกไปจนกว่าจะเก็บเงินครบ ซึ่งอาจทำให้พลาดโอกาสสำคัญ
ข้อดีของการผ่อนจ่ายสินค้าและบริการ
ปัจจุบันโปรโมชันผ่อนชำระได้รับความนิยมอย่างแพร่หลาย โดยเฉพาะการใช้บัตรกดเงินสดหรือบัตรเครดิต การเลือกวิธีนี้มีประโยชน์อย่างยิ่งในการบริหารเงินก้อน มาดูกันว่าข้อดีที่ทำให้การผ่อนจ่ายน่าสนใจมีอะไรบ้าง
- รักษาสภาพคล่องทางการเงิน การแบ่งจ่ายเป็นงวดช่วยให้เรายังมีเงินสดเหลือติดบัญชีสำหรับใช้จ่ายในชีวิตประจำวันหรือเป็นเงินสำรองยามฉุกเฉิน
- บริหารจัดการเงินได้ง่ายขึ้น เราสามารถคาดการณ์รายจ่ายในแต่ละเดือนได้ล่วงหน้าอย่างชัดเจน ทำให้การวางแผนการเงินในระยะยาวเป็นไปอย่างมีระบบ
- เพิ่มโอกาสในการเข้าถึงสินค้า ทำให้เราสามารถซื้อสินค้าที่มีราคาสูงหรือมีความจำเป็นต้องใช้งานได้ทันทีโดยไม่ต้องรอเก็บเงินก้อนจนครบ
ข้อควรระวังในการผ่อนจ่าย
การผ่อนชำระแม้จะมีข้อดีในการรักษาสภาพคล่อง แต่หากเราขาดการวางแผนที่ดีและไม่มีวินัยทางการเงินที่เพียงพอ ก็อาจนำไปสู่ปัญหาหนี้สินระยะยาวได้ นี่คือข้อควรระวังที่เราต้องคำนึงถึงก่อนตัดสินใจผ่อนสินค้า
- เกิดภาระหนี้ผูกพันระยะยาว เราต้องเตรียมเงินเพื่อชำระค่างวดทุกเดือนอย่างสม่ำเสมอ จนกว่าจะครบกำหนดสัญญาตามที่ตกลงไว้
- ความเสี่ยงจากการผิดนัดชำระ หากขาดวินัยในการจ่ายค่างวด อาจต้องเสียดอกเบี้ย ค่าปรับทวงถาม และอาจส่งผลเสียต่อประวัติเครดิตของเรา
- อาจใช้จ่ายเกินตัวโดยไม่รู้ตัว การแบ่งจ่ายเป็นงวดอาจทำให้รู้สึกว่าราคาสินค้าไม่แพง นำไปสู่การตัดสินใจซื้อสินค้าที่ไม่จำเป็นมากเกินไป
ใช้บัตรกดเงินสด Umay+ อย่างไรให้คุ้ม
สำหรับผู้ที่กำลังมองหาตัวช่วยทางการเงินเพื่อเพิ่มสภาพคล่อง การมีผู้ช่วยที่ตอบโจทย์การใช้ชีวิตอย่างลงตัวถือเป็นสิ่งสำคัญ เรามาดูวิธีการใช้งานให้เกิดประโยชน์สูงสุดและคุ้มค่ากับการใช้จ่ายในแต่ละวันของเรากัน
ใช้โปรโมชันผ่อน 0% กับร้านค้าที่ร่วมรายการ
การใช้โปรโมชันแบ่งจ่ายโดยไม่เสียดอกเบี้ยเป็นทางเลือกที่ชาญฉลาด เราสามารถผ่อนชำระสินค้าได้ที่ร้านค้าที่ร่วมรายการในห้างสรรพสินค้าชั้นนำทั่วประเทศ ซึ่งครอบคลุมทั้งหมวดเครื่องใช้ไฟฟ้า สมาร์ตโฟน และสินค้าไลฟ์สไตล์ การทำเช่นนี้ช่วยให้เราได้ของที่ต้องการมาใช้งานทันทีโดยไม่ต้องแบกรับภาระดอกเบี้ย และช่วยบริหารค่าใช้จ่ายรายเดือนได้เป็นอย่างดี
วางแผนงวดผ่อนชำระให้เหมาะสมกับรายได้
ก่อนตัดสินใจผ่อนสินค้าทุกครั้ง เราควรประเมินรายได้และรายจ่ายประจำเดือนของเราอย่างละเอียด เลือกระยะเวลาการผ่อนและจำนวนเงินค่างวดที่ไม่ตึงมือจนเกินไป เพื่อให้เรายังคงมีเงินเหลือเพียงพอสำหรับค่าใช้จ่ายส่วนอื่น ๆ การวางแผนที่ดีจะช่วยป้องกันปัญหาเงินขาดมือและช่วยให้เราสามารถชำระค่างวดได้อย่างสม่ำเสมอ
FAQ คำถามที่พบบ่อยเกี่ยวกับซื้อสดกับผ่อน 0%
เพื่อให้เรามีความเข้าใจที่ชัดเจนมากยิ่งขึ้นและสามารถนำไปประกอบการตัดสินใจได้อย่างมั่นใจ เราได้รวบรวมคำถามที่หลายคนมักสงสัยเกี่ยวกับการเลือกวิธีชำระเงินมาไว้ที่นี่ เพื่อช่วยคลายข้อสงสัยและเป็นแนวทางในการบริหารเงิน
ซื้อเงินสดดีกว่าผ่อนจ่ายเสมอหรือไม่
ไม่เสมอไป การจ่ายเต็มจำนวนเหมาะกับผู้ที่มีเงินก้อนและไม่กระทบสภาพคล่อง แต่หากเราต้องการเก็บเงินสดสำรองไว้ใช้ยามฉุกเฉินหรือนำไปต่อยอดลงทุน การผ่อนชำระแบบไม่มีดอกเบี้ยก็อาจเป็นทางเลือกที่ปลอดภัยและตอบโจทย์สภาพคล่องมากกว่า
ต้องวางแผนเงินอย่างไรเพื่อใช้โปรโมชันผ่อน 0%
เราควรสำรวจรายรับและรายจ่ายประจำเดือนก่อนเสมอ เพื่อประเมินกำลังจ่ายค่างวดที่เพิ่มขึ้น จากนั้นเลือกยอดผ่อนชำระรายเดือนที่สอดคล้องกับงบประมาณ และต้องกันเงินส่วนนี้ไว้จ่ายให้ตรงเวลาทุกเดือนเพื่อป้องกันดอกเบี้ยผิดนัดชำระ
การผ่อน 0% ส่งผลต่อเครดิตบูโรไหม
การผ่อนชำระสินค้ามีผลต่อประวัติเครดิตของเรา หากเราชำระค่างวดตรงตามเวลาทุกเดือน ประวัติเครดิตจะดีและเป็นประโยชน์ในการขอสินเชื่อในอนาคต แต่หากเราจ่ายล่าช้าหรือผิดนัดชำระก็จะส่งผลเสียต่อเครดิตบูโรได้เช่นกัน
การเลือกว่าจะซื้อสดหรือผ่อนดีนั้นไม่มีคำตอบที่ตายตัว ขึ้นอยู่กับความพร้อมและเป้าหมายทางการเงินของเราในขณะนั้น หากมีเงินสำรองเพียงพอการจ่ายสดก็ช่วยตัดภาระหนี้ได้ทันที แต่หากต้องการรักษาสภาพคล่อง การผ่อนชำระก็เป็นตัวช่วยที่ยอดเยี่ยม เพื่อความยืดหยุ่นทางการเงินที่มากขึ้น การมีบัตรกดเงินสด Umay+ ติดตัวไว้ช่วยตอบโจทย์ทั้งการเตรียมเงินสำรองและการผ่อนชำระสินค้าตามโปรโมชัน โดยสามารถนำวงเงินบัตรไปผ่อนชำระสินค้าได้ที่ห้างสรรพสินค้าชั้นนำและร้านค้าที่ร่วมรายการ หรือเลือกผ่อนสินค้าผ่านช่องทาง Umay+ Application ได้ง่าย ๆ เพียง 4 ขั้นตอน 1. เข้าสู่ระบบ Umay+ Application เลือกเมนูสินเชื่อผ่อนชำระ 2. ยืนยันตัวตน 3. เลือกสินค้าและโปรโมชันที่สนใจ 4. เจ้าหน้าที่ตรวจสอบข้อมูล และรอรับสินค้ากลับบ้าน ช่วยให้ไม่จำเป็นต้องจ่ายเงินก้อนใหญ่ในครั้งเดียว และยังสามารถวางแผนแบ่งชำระค่าใช้จ่ายให้สอดคล้องกับรายรับของตนเองได้ดียิ่งขึ้น สำหรับใครที่สนใจสมัครบัตรกดเงินสดยูเมะพลัสก็สามารถสมัครผ่านทางออนไลน์ได้ตลอด 24 ชั่วโมง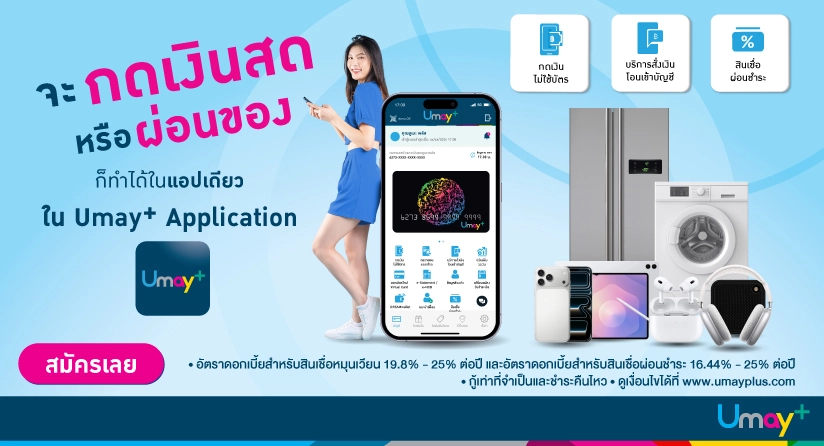
*อัตราดอกเบี้ย 19.8% - 25% ต่อปี และอัตราดอกเบี้ยสำหรับสินเชื่อผ่อนชำระ 16.44% - 25% ต่อปี ขึ้นอยู่กับโปรโมชันในแต่ละช่วงเวลา, กู้เท่าที่จำเป็นและชำระคืนไหว, ดูเงื่อนไขได้ที่เว็บไซต์ยูเมะพลัส


 สมัครบัตรกดเงินสด
 Umay+ Application (Google Play)